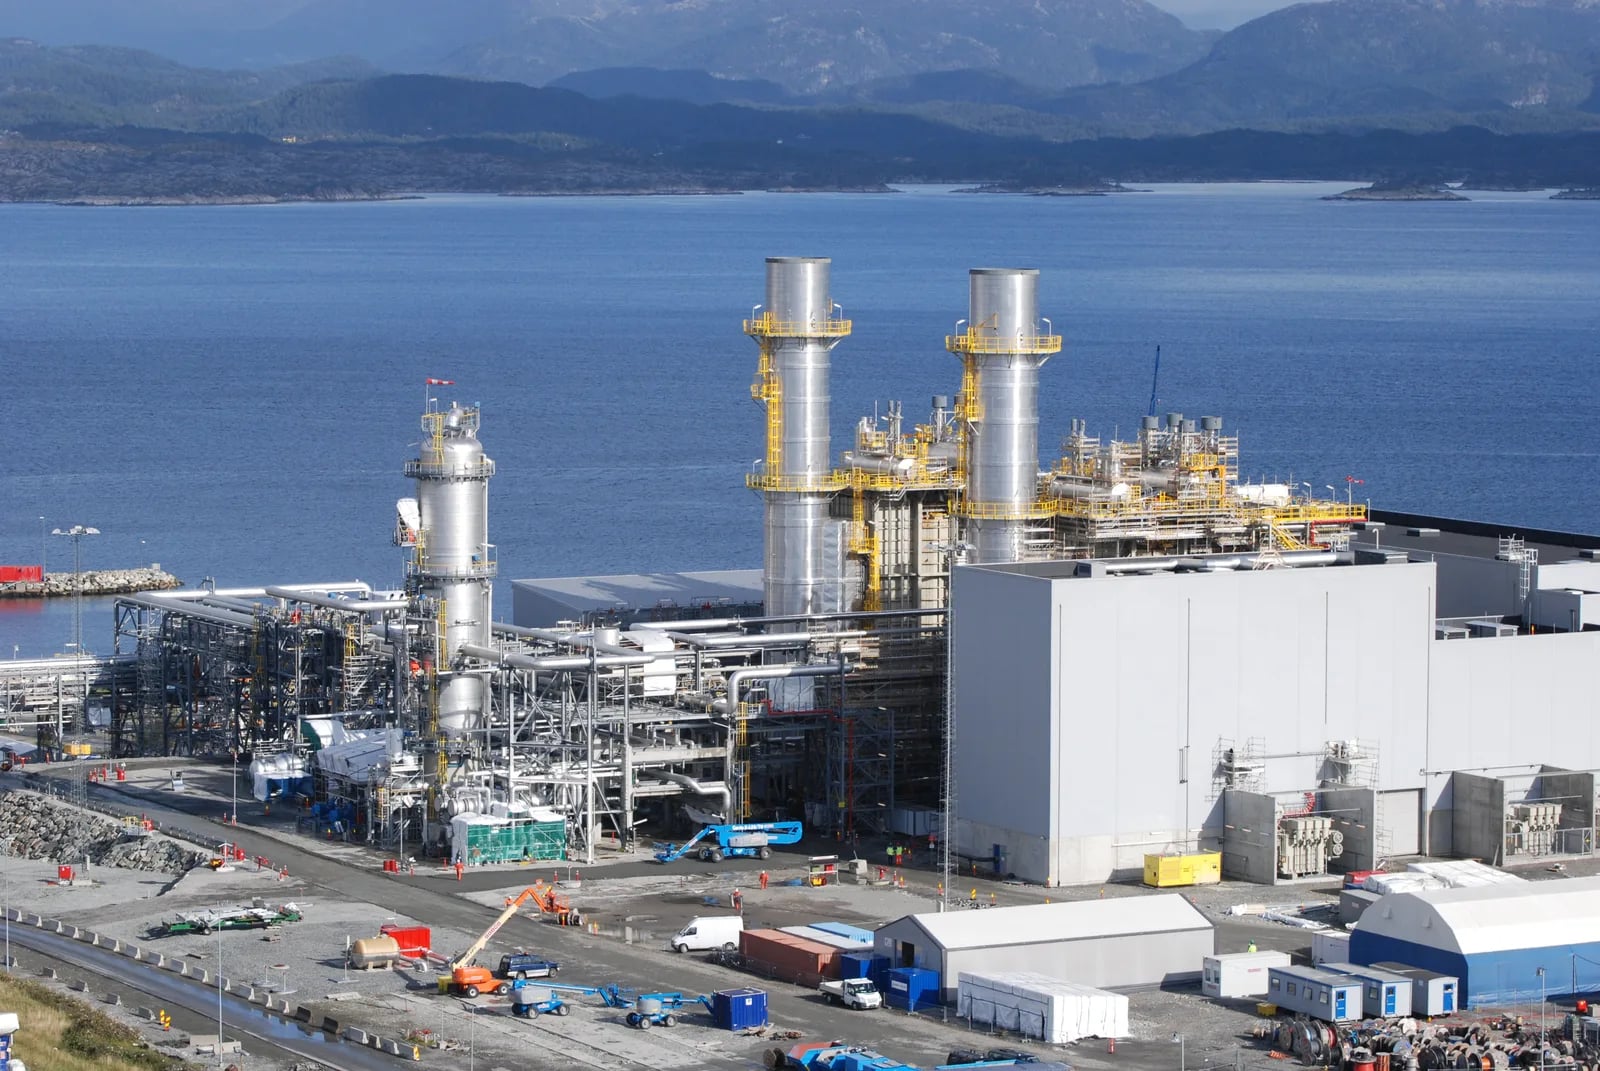
Die europäischen Erdgaspreise stiegen am Montag um 6 Prozent auf €84,07 pro Megawattstunde, den höchsten Stand seit Dezember 2022, nachdem die Stilllegung der saudischen East-West-Rohölpipeline einen ohnehin angespannten globalen LNG-Markt vor dem Winter zusätzlich belastete.
Die Benchmark Title Transfer Facility (TTF), der meistbeachtete Großhandelsgaspreis Europas, überschritt erstmals seit fast vier Jahren die Marke von $1.000 pro 1.000 Kubikmeter. Der Anstieg verlängerte eine Serie von fünf aufeinanderfolgenden Wochengewinnen und trieb den Frontmonatskontrakt auf Niveaus, die zuletzt in der akuten Phase der Energiekrise 2022 gesehen wurden, als Russland die Pipeline-Lieferungen an den Kontinent unterbrach.
Pipeline-Stilllegung beseitigt wichtige Hormus-Umgehung
Der unmittelbare Auslöser war die Entscheidung Saudi-Arabiens, seine 1.200 Kilometer lange East-West-Pipeline abzuschalten, die schätzungsweise 4 bis 5 Millionen Barrel Rohöl pro Tag von den östlichen Feldern des Königreichs zum Hafen Yanbu am Roten Meer befördert hatte. Die Pipeline, Saudi-Arabiens wichtigste Alternative zur Straße von Hormus, wurde am 10. und 11. September von Drohnenangriffen getroffen, die vom irakischen Staatsgebiet aus gestartet wurden. Das saudische Energieministerium bestätigte die Stilllegung am 11. September als „Vorsichtsmaßnahme“, so ein Bericht von CNBC.
Die Schließung der Pipeline beseitigt eine kritische Versorgungsroute zu einem Zeitpunkt, da die Straße von Hormus durch den anhaltenden Iran-Konflikt weiterhin faktisch blockiert ist, der bereits etwa 20 Prozent der globalen LNG-Ströme gestört hat. Ohne die Pipeline stehen die saudischen Rohölexporte vor ihrer schwersten Einschränkung seit dem Golfkrieg; die Internationale Energieagentur stellt fest, dass das saudische Angebot auf den niedrigsten Stand seit mehr als drei Jahrzehnten gefallen ist.
Speicherdefizit verstärkt den Preisschock
Der Angebotsdruck trifft auf kritisch niedrige europäische Gasspeicher. Zum 1. September lagen die unterirdischen Speicheranlagen in der EU bei nur 65,4 Prozent der Kapazität, so von Pomegra und TradingEconomics zusammengestellte Daten. Diese Zahl liegt 16 Prozentpunkte unter dem saisonalen Fünfjahresdurchschnitt von rund 81 Prozent und 11,4 Prozentpunkte unter den 77,4 Prozent, die am selben Datum im Jahr 2025 verzeichnet wurden.
Das Speicherdefizit ist der größte vorwinterliche Fehlbetrag, der für diesen Zeitpunkt der Einspeisesaison, die formell am 1. Oktober endet, jemals verzeichnet wurde. Europäische Versorger bauen ihre Bestände typischerweise in den Sommermonaten auf, um sich auf die Spitzenheiznachfrage zwischen November und März vorzubereiten. Bei fünf Wochen aufeinanderfolgender Preissteigerungen und Versorgungsstörungen, die kein Ende nehmen, haben Analysten der Saxo Bank festgestellt, dass TTF-äquivalente Gaspreise auf Energieäquivalenzbasis nun $140 pro Barrel übersteigen, weit über Brent-Rohöl, das selbst die Marke von $106 pro Barrel durchbrochen hat.
Wettbewerb um LNG intensiviert sich
Die Pipeline-Stilllegung hat auch den globalen LNG-Markt verknappt. Die katarischen LNG-Exporte, die durch den breiteren Nahost-Konflikt bereits reduziert sind, geraten unter zusätzlichen Druck, da europäische und asiatische Käufer aggressiv um begrenzte Spot-Ladungen konkurrieren. Der Japan-Korea Marker, Asiens Benchmark-LNG-Preis, wurde am 14. September mit $24,89 pro Million British Thermal Units angegeben, so LNG Insights, ein Plus von 3,56 Prozent gegenüber dem Schlusskurs der Vorwoche.
Europäische Käufer, die seit dem Verlust des russischen Pipelinegases zunehmend von LNG abhängig geworden sind, sehen sich nun einem doppelten Druck ausgesetzt: verringerte Mengen aus dem Persischen Golf und verstärkter Wettbewerb durch asiatische Importeure, die bereit sind, Premiumpreise zu zahlen. Die Kombination hat den Gasmarkt des Kontinents anfälliger für Preisspitzen gemacht als zu jedem Zeitpunkt seit der Krise von 2022.
Was das für Verbraucher und Industrie bedeutet
Der anhaltende Anstieg der Großhandelsgaspreise wird sich in den kommenden Wochen auf die Stromkosten und die industriellen Inputpreise in ganz Europa niederschlagen. Da die Heizsaison näher rückt und die Speicherstände auf Rekordtiefs liegen, stehen politische Entscheidungsträger unter wachsendem Druck, alternative Versorgung zu sichern oder auf Notreserven zurückzugreifen. Das deutsche Bundeswirtschaftsministerium hat bereits das Risiko industrieller Drosselungen signalisiert, falls die Preise bis Oktober über €80 pro MWh bleiben.
Die entscheidende Variable ist, ob die saudische Pipeline schnell repariert und wieder geöffnet werden kann. Saudi Aramco hat keinen Zeitplan für die Wiederaufnahme des Betriebs genannt, und die Sicherheitslage in der Region bietet wenig Beruhigung, dass die Bedrohung durch weitere Angriffe nachgelassen hat.
Quellen
- OilPrice, "Europe Gas Prices Jump 6% as Saudi Pipeline Shutdown Rattles Markets," 14 September 2026. oilprice.com
- CNBC, "Saudi Arabia shut down East-West crude oil pipeline after multiple attacks by drones from Iraq," 11 September 2026. cnbc.com
- TradingEconomics, "EU Natural Gas," 14 September 2026. tradingeconomics.com
- Pomegra, "TTF Gas Jumps 6% to €84/MWh as European Winter Storage Hits Record Low," 14 September 2026. pomegra.io
- Wikipedia, "2026 East–West Crude Oil Pipeline attack," 14 September 2026. en.wikipedia.org