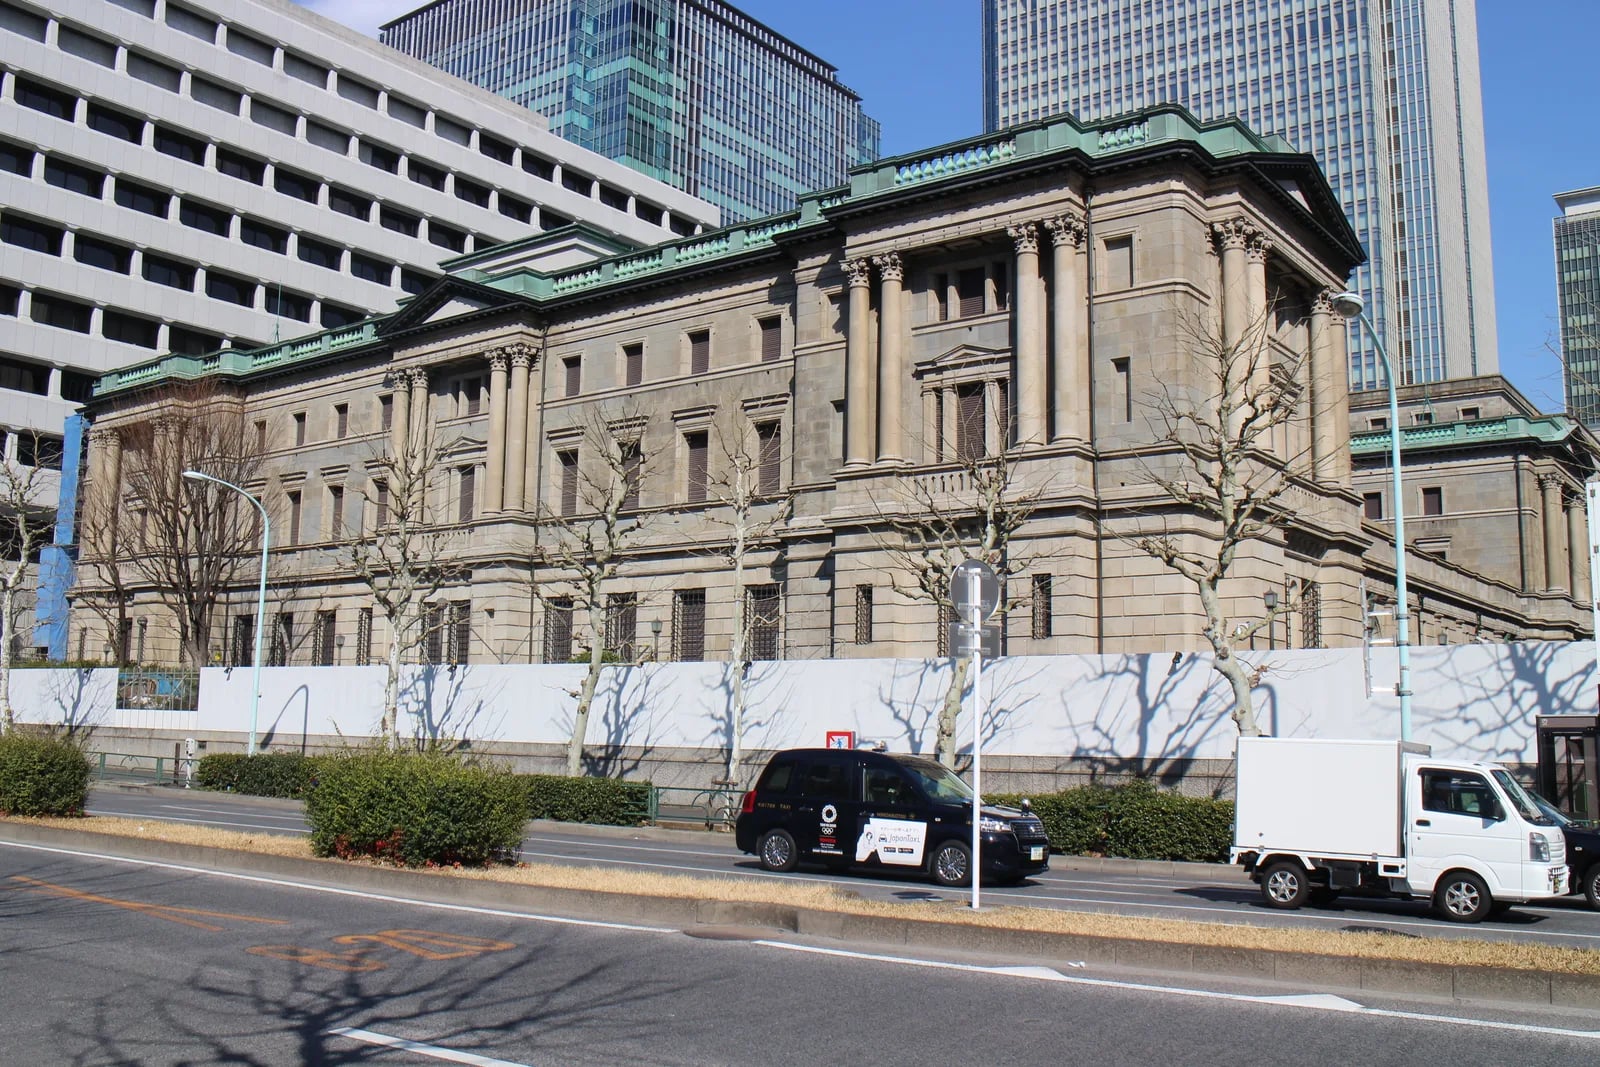
Die Bank of Japan hat am 28. September das Protokoll ihrer Sitzung zur Geldpolitik vom 30-31. Juli veröffentlicht, das scharfe Meinungsverschiedenheiten unter den Ratsmitgliedern darüber zeigt, wie schnell die Politik normalisiert werden soll, obwohl die Inflationspressungen zunehmen. Der Rat stimmte in dieser Sitzung mit 8-1 dafür, den Leitzins bei 1,0 percent zu belassen, doch die Abweichung und die interne Debatte waren weit aussagekräftiger als die eigentliche Entscheidung.
Hajime Takata, der weithin als das hawkishste Ratsmitglied gilt, schlug in der Juli-Sitzung vor, den Zins um 25 basis points auf 1,25 percent anzuheben. Sein Antrag wurde mit 1-8 abgelehnt. In der Diskussion argumentierte Takata, die BoJ sei "in eine neue Phase eingetreten, in der sie zügig auf Veränderungen der ausländischen Finanzbedingungen reagieren und über das Ausmaß der Erhöhungen diskutieren muss, da sich das globale Umfeld in Richtung Zinserhöhungen verschiebt". Seine Auffassung — dass die Notenbank schneller handeln sollte als das vorsichtige Tempo, das die Märkte eingepreist hatten — prägte einen Großteil der internen Uneinigkeit.
Eine Mehrheit der Ratsmitglieder stimmte darin überein, dass sich das politische Ziel der BoJ verschiebt. Statt weiter darauf abzuzielen, die zugrunde liegende Verbraucherpreisinflation auf 2 percent zu heben, sollte die Notenbank dazu übergehen, die Inflation um dieses Niveau herum zu verankern. Das ist keine belanglose semantische Änderung: Sie signalisiert, dass der Rat sein Inflationsziel zunehmend als erreicht ansieht und dass die politische Herausforderung sich vom Abbau der Anreize hin zur Verhinderung eines Überschießens verlagert hat. Einige Mitglieder argumentierten, der Rahmen der Notenbank sollte ausdrücklich vor einer Inflation über dem Ziel schützen, nicht nur vor einer darunter.
Warnung vor dem "Doppelschock"
Der auffälligste Beitrag kam von einem Ratsmitglied, das warnte, eine Verzögerung der Reaktion auf die steigenden Preise könnte die BoJ in einen "Doppelschock" zwingen — ein Szenario, in dem die Notenbank gezwungen ist, die Zinsen nach einer längeren Pause scharf anzuheben, was die Belastung für Kreditnehmer mit bereits hohen Kosten noch verstärkt. Das Mitglied sagte, die Notenbank müsse "das Tempo der Anpassung an den Grad der geldpolitischen Lockerung beschleunigen".
Ein weiteres Mitglied sagte, das Tempo der Zinserhöhungen könnte "schneller sein als vom Markt erwartet, da den Aufwärtsrisiken für die Preise nun mehr Gewicht beigemessen werden sollte als zuvor". Diese Auffassung steht im Gegensatz zum damaligen Marktkonsens, der Zinserhöhungen in Abständen von etwa sechs Monaten einpreiste.
Das Protokoll zeigte zudem, dass Naoki Tamura vorschlug, in den offiziellen Ausblick die Einschätzung aufzunehmen, dass die zugrunde liegende VPI-Inflation "weitgehend im Einklang mit dem Ziel der Preisstabilität" steht und dass die mittel- bis langfristigen Inflationserwartungen "wahrscheinlich bei rund 2 percent liegen". Beide Vorschläge — Takatas Zinserhöhung und Tamuras Formulierungsänderung — wurden in der Juli-Sitzung abgelehnt.
Die September-Erhöhung und was folgt
Die BoJ erhöhte die Zinsen schließlich in ihrer Sitzung vom 17-18. September um 25 basis points auf 1,25 percent, mit einer Abstimmung von 7-2. Gouverneur Kazuo Ueda erklärte anschließend, die Notenbank plane, mit den Zinserhöhungen fortzufahren, um die Inflation bei rund 2 percent zu stabilisieren.
Kazuo Momma, ehemaliger für die Geldpolitik zuständiger Exekutivdirektor der BoJ, bezifferte die Wahrscheinlichkeit aufeinanderfolgender Zinserhöhungen — eines Schritts in der Oktober-Sitzung nach der September-Erhöhung — auf 20 bis 30 percent. Die meisten befragten Ökonomen erwarten den nächsten Schritt im Dezember oder Januar, doch das Protokoll deutet auf eine interne Dynamik in Richtung eines schnelleren Tempos hin. Die Kern-VPI stieg im August auf 2,6 percent, und Gouverneur Kazuo Mimura erneuerte die Warnungen vor den wirtschaftlichen Risiken eines anhaltend schwachen Yen.
Das Dollar-Yen-Paar wurde bei 157,44 gehandelt, während die Renditen japanischer Staatsanleihen mit einer Laufzeit von 10 Jahren nahe 3,1 percent lagen — ein Niveau, das seit 1996 nicht mehr gesehen wurde. Die Rendite 10-jähriger US-Treasuries lag bei 5,27 percent, dem höchsten Stand seit 2007. Diese Renditen spiegeln ein globales Umfeld wider, in dem die großen Notenbanken weiter straffen oder eine restriktive Politik beibehalten, was jede Verzögerung der BoJ potenziell kostspieliger macht.
Was das Protokoll nicht klärt
Das Juli-Protokoll legt die BoJ nicht auf einen bestimmten Zeitplan für weitere Schritte fest. Die abgelehnten Vorschläge zeigen, dass es Abweichungen gibt, doch die Mehrheit des Rates bleibt vorsichtig. Die September-Erhöhung und Uedas spätere Äußerungen legen nahe, dass die Richtung klar ist; die Frage ist das Tempo. Mit der nahenden Oktober-Sitzung werden die Märkte jedes Signal der Ratsmitglieder daraufhin prüfen, ob die hawkishe Fraktion das Gleichgewicht verschieben kann.
Quellen
- Bank of Japan, "Minutes of the Monetary Policy Meeting on July 30 and 31, 2026" (September 28, 2026)
- Seoul Economic Daily, "BOJ July Minutes Show Hawkish Tilt, Fueling October Hike Talk" (September 29, 2026)
- NHK World-Japan, "Minutes: BOJ discussed faster rate hikes at July meeting" (September 28, 2026)
- Reuters, "Bank of Japan debated need for faster rate hikes, July minutes show" (September 28, 2026)