Die Zahl, die bestimmt, was Europäer für Heizung, Kochen und Stromerzeugung zahlen, wird nicht in Brüssel, Berlin oder Paris festgelegt. Sie kommt von einem virtuellen Handelspunkt in den Niederlanden namens Title Transfer Facility — TTF —, an dem Erdgas auf dem Papier den Besitzer wechselt, ohne jemals durch eine physische Pipeline zu fließen. Am 11. September 2026 stand die TTF bei 80.32 euros pro Megawattstunde (EUR/MWh), einem Niveau, das seit 2023 nicht mehr gesehen wurde, so Trading Economics. Zu verstehen, wie dieser Buchhaltungsmechanismus funktioniert — und warum Störungen tausende Kilometer entfernt ihn über Nacht bewegen können —, ist wesentlich für jeden, der die europäischen Energiekosten verstehen will.
Was die TTF ist (und was sie nicht ist)
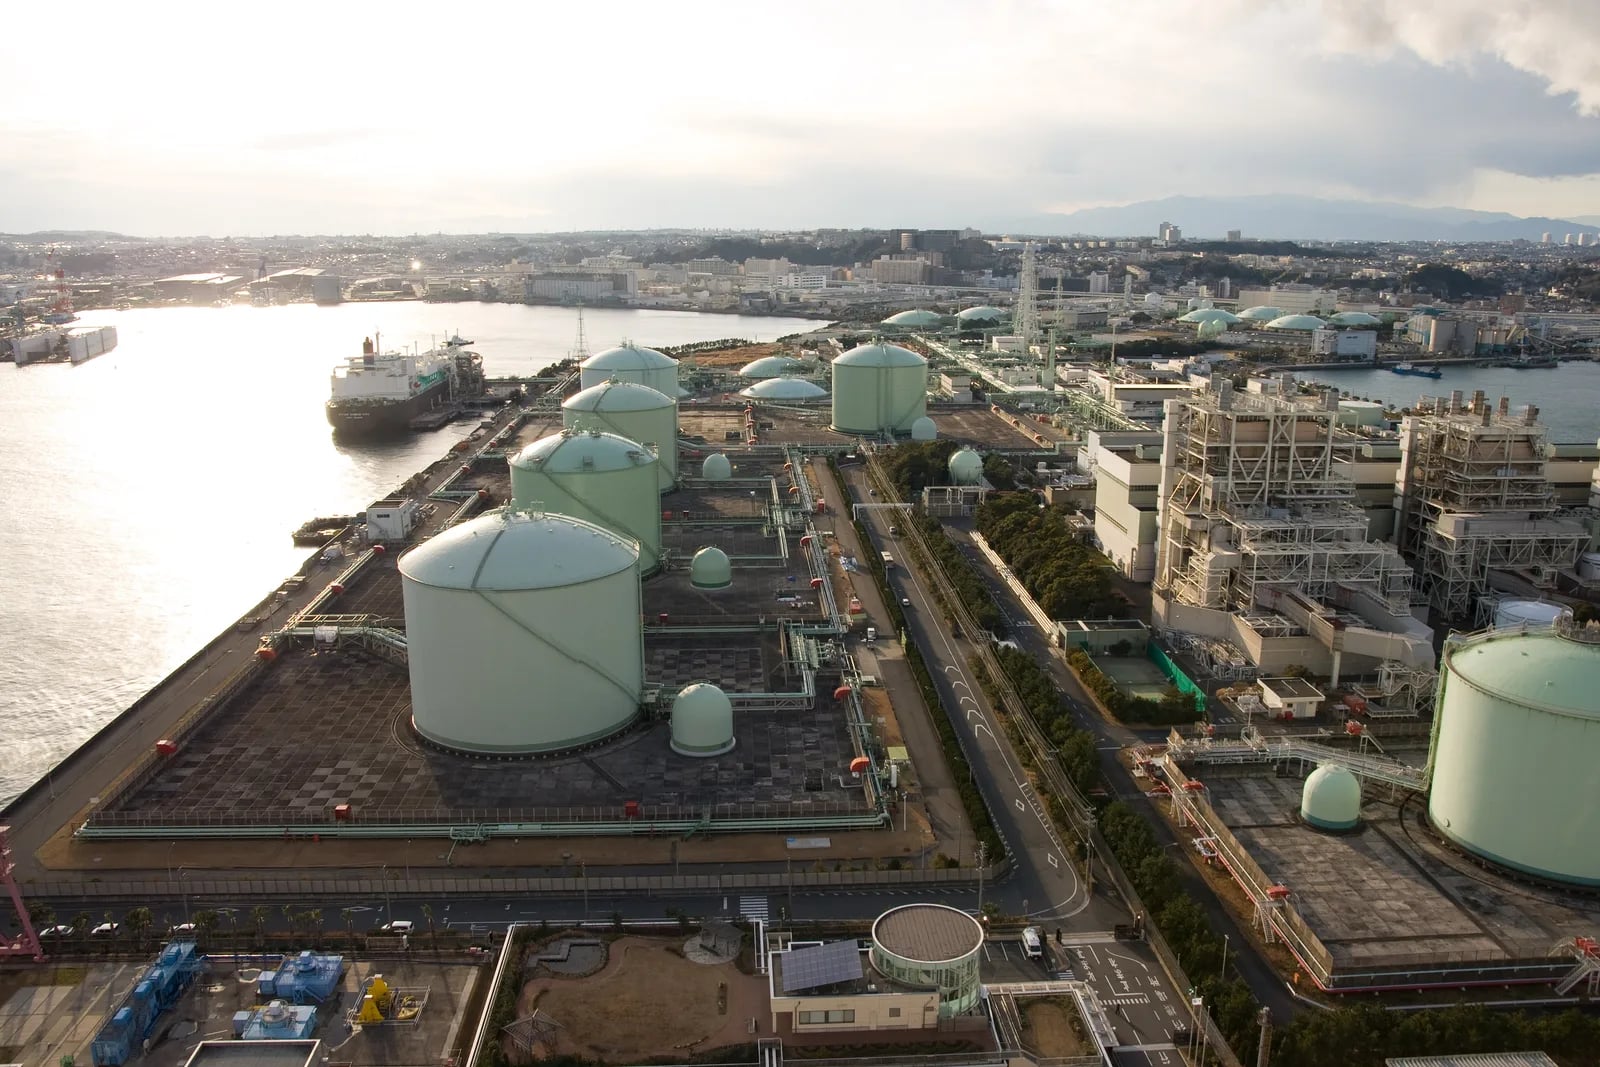
Die TTF ist keine Pipeline, kein Terminal und kein Speicher. Sie ist ein virtueller Übergabepunkt innerhalb des niederländischen nationalen Gastransportnetzes, betrieben von Gasunie Transport Services (GTS), einer Tochtergesellschaft des staatlich kontrollierten Energieunternehmens Gasunie. Sie wurde 2003 geschaffen und als Buchhaltungszentrum konzipiert, in dem Parteien, die bereits Gas in das niederländische Netz eingespeist haben — über Einspeisepunkte wie die LNG-Terminals in Gate (Rotterdam) und EemsEnergy (Eemshaven) oder Pipeline-Verbindungen aus Norwegen, dem Vereinigten Königreich und Deutschland — das Eigentum an eine andere Partei übertragen können, ohne die Moleküle physisch zu bewegen.
In der Praxis kann ein Versorgungsunternehmen, das LNG über das Gate-Terminal in Rotterdam importiert hat, dieses Gas über einen TTF-Handel an einen deutschen Verteiler verkaufen. Das Gas bleibt, wo es im Pipelinesystem ist; nur der Eigentumseintrag ändert sich. Gasunie registriert diese Übertragungen über elektronische Nachrichten, die Nominierungen genannt werden. Der Preis, zu dem diese Übertragungen stattfinden — in EUR/MWh notiert —, ist der TTF-Preis.
Dieses virtuelle Design ist nicht einzigartig. Das Vereinigte Königreich hat seine eigene Version, den National Balancing Point (NBP), und Deutschland betreibt das Trading Hub Europe (THE). Die TTF ist jedoch dominant geworden, weil die Niederlande geografisch an einem Knotenpunkt liegen: an der Kreuzung von Pipelines, die Skandinavien, die Nordsee, Mitteleuropa und das Mittelmeer verbinden, und Heimat von zwei der größten LNG-Importterminals Europas. Diese Konvergenz der Versorgungswege schuf den tiefsten Liquiditätspool des Kontinents, und Liquidität zieht mehr Liquidität an. Der Großhandel mit Gas an der TTF übersteigt den niederländischen Inlandsverbrauch inzwischen um den Faktor vierzehn, so Wikipedia-Daten zur Einrichtung.
Warum ein Hub die Preise für 27 Länder setzt
Die Verbindung zwischen der TTF und den Gaspreisen in ganz Europa funktioniert über zwei Mechanismen: Indexierung und Arbitrage.
Erstens die Indexierung. Viele langfristige Gaslieferverträge in Europa sind an die TTF indexiert. Ein Pipelinebetreiber, der Gas von Norwegen nach Deutschland liefert, oder ein LNG-Lieferant, der Ladungen nach Frankreich bringt, kann seine Verträge als "TTF minus einem Abschlag" oder "TTF plus einem Aufschlag" bepreisen. Das bedeutet, dass der TTF-Preis direkt die Gaskosten für Versorgungsunternehmen, Industrien und letztlich Haushalte bestimmt — selbst in Ländern, in denen physisch sehr wenig Gas durch das niederländische Netz fließt.
Zweitens die Arbitrage. Selbst wo Verträge nicht direkt an die TTF indexiert sind, treiben Marktkräfte die Preise zur Konvergenz. Ist Gas in Deutschland (THE) billiger als in den Niederlanden (TTF), kaufen Händler in Deutschland und verkaufen in den Niederlanden, bis die Preislücke sich schließt — abzüglich der Transportkosten. Deshalb folgen THE (Deutschland), PEG (Frankreich) und PSV (Italien) der TTF eng, mit nur kleinen Spreads, die Pipeline-Mauten und lokale Bedingungen widerspiegeln. ICE, das die TTF-Futures-Börse betreibt, beschreibt die TTF als den "Preisreferenzpunkt für die weiteren europäischen" Gashubs.
Die praktische Folge ist, dass eine einzige Zahl — der TTF-Frontmonats-Future — den gesamten Kontinent durchdringt. Steigt die TTF, treibt das die Gaskosten für Stromerzeuger (was die Strompreise setzt), für industrielle Nutzer (Chemie, Stahl, Glas) und für die Energierechnungen der Haushalte nach oben. Die britische Energieregulierungsbehörde Ofgem etwa setzte ihre Preisobergrenze ab Oktober 2026 auf £1,723 pro Jahr fest, wobei die Gaskomponente um 8% stieg — ein direkter Ausdruck der TTF-Bewegungen, wie Global Oil Shock berichtete.
Die LNG-Brücke: Warum Nahost-Nachrichten europäisches Gas bewegen
Der stärkste — und am meisten missverstandene — Übertragungsmechanismus ist Flüssigerdgas (LNG). Europas Gasversorgung hängt von zwei physischen Kanälen ab: Pipelines (aus Norwegen, Algerien, Aserbaidschan und historisch Russland) und LNG-Importen. Nachdem Russlands Pipeline-Lieferungen nach der Invasion der Ukraine 2022 zusammenbrachen, wurde Europa weit stärker von LNG abhängig, das heute etwa ein Viertel der Gasversorgung des Kontinents ausmacht.
LNG ist ein weltweit gehandeltes Gut. Eine Ladung Flüssigerdgas, die in Katar, den Vereinigten Staaten oder Australien verladen wird, kann mitten auf der Reise in den Markt umgeleitet werden, der den höchsten Preis bietet. Das schafft eine Arbitrage-Verbindung zwischen der TTF und den asiatischen LNG-Spotpreisen — konkret dem Japan Korea Marker (JKM), den ICE ebenfalls handelt. Steigt die Nachfrage in Asien oder wird das Angebot im Nahen Osten gestört, steigt der LNG-Preis in Asien. Dann werden LNG-Ladungen, die normalerweise zu europäischen Terminals führen würden, zu asiatischen Käufern umgeleitet, die mehr zahlen. Europas Angebot wird knapper. Die TTF steigt.
Genau das geschah 2026. Die TTF handelte am 20. August über 65 EUR/MWh — ein Plus von 130% seit Jahresbeginn, so Euronews —, getrieben von einer Kombination aus niedrigen Speicherständen, starker asiatischer LNG-Nachfrage und Angebotssorgen im Zusammenhang mit Spannungen im Nahen Osten. Bis zum 9. September berichtete Bloomberg, dass die TTF erstmals seit 2023 die 80 EUR/MWh überschritt. Der Auslöser war kein europäisches Ereignis; es war der globale LNG-Markt, der Ladungen neu verteilte.
Speicher verstärken diese Dynamik. Die europäischen Gasspeicher waren am 1. August 2026 nur zu 57.1% gefüllt, ein Rekordtief für dieses Datum, so Euronews. Bis zum 8. September war der Stand auf 67.12% gestiegen — noch immer das schwächste Niveau für diese Jahreszeit seit 2009, so Wood-Mackenzie-Daten, die von Rigzone zitiert wurden. Sind die Speicher vor dem Winter niedrig, gibt es weniger Puffer, um Angebotsstörungen abzufedern, und der Markt preist eine Risikoprämie ein. Die Analystenprognosen für den Winter 2026-27 gehen deutlich auseinander: Oxford Economics erwartet rund 60 EUR/MWh, während CNBC Szenarien über 100 EUR/MWh zitiert hat.
Was das bedeutet
Die TTF ist ein Mechanismus, kein Markt im traditionellen Sinn. Sie produziert kein Gas, speichert es nicht und transportiert es nicht. Sie findet einen Preis — und dieser Preis bestimmt durch Indexierung, Arbitrage und den globalen LNG-Markt die Energiekosten auf einem ganzen Kontinent. Für jeden, der verstehen will, warum ein Pipeline-Ausfall in Saudi-Arabien, ein kalter Winter in China oder ein Speicherengpass in Deutschland am Ende dieselbe Zahl auf demselben Bildschirm beeinflussen, führt die Antwort über einen virtuellen Punkt im niederländischen Gasnetz.
Quellen
1. Gasunie Transport Services, "TTF" — gasunietransportservices.nl 2. ICE, "Title Transfer Facility (TTF)" — ice.com 3. Global Oil Shock, "TTF Gas Price Explained: Europe's Benchmark 2026" — globaloilshock.com 4. Wikipedia, "Title Transfer Facility" — en.wikipedia.org 5. Trading Economics, TTF quotations — tradingeconomics.com 6. Euronews, "Asia LNG Demand Rebound & European Gas Prices 2026" — discoveryalert.com 7. Rigzone / Wood Mackenzie, EU gas storage data — energyprices.net