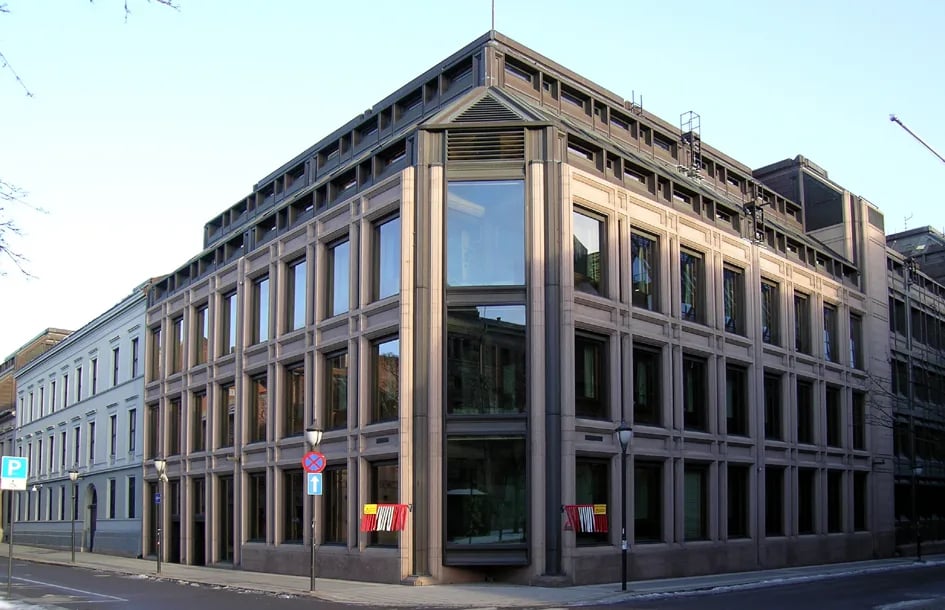
Am 23. September 2026 erhöhte die norwegische Zentralbank ihren Leitzins um 25 Basispunkte auf 4,50 % — der jüngste Schritt einer Reihe von Straffungsmaßnahmen, getrieben von einer anhaltenden Inflation deutlich über dem Zielwert. Stunden später hielt die Schweizerische Nationalbank ihren Zins bei 0 % und argumentierte, dass ein moderater Preisdruck und eine unterstützende Wechselkurspolitik ausreichten, um die Schweizer Inflation im Rahmen zu halten. Die beiden Entscheidungen, die am selben Tag fielen, verdeutlichen, wie unterschiedlich die europäischen Währungsbehörden auf denselben globalen Schock reagieren: kriegsbedingte Energiekosten.
Norges Bank: länger höher
Das Komitee der Norges Bank befand, dass "eine etwas straffere geldpolitische Ausrichtung erforderlich ist, um die Inflation innerhalb eines angemessenen Zeitraums zum Ziel zurückzuführen", heißt es in der am 24. September veröffentlichten Pressemitteilung. Die Entscheidung fiel einstimmig. Gouverneurin Ida Wolden Bache merkte an, dass die Inflation seit mehreren Jahren über dem Zielwert von 2 % in Norwegen liege und dass das Komitee "bereit ist, den Leitzins bei Bedarf weiter anzuheben".
Die Gesamtinflation (VPI) erreichte im August 3,3 % im Jahresvergleich, angetrieben durch Energiepreise, während die zugrunde liegende Messgröße — der um Steueränderungen bereinigte VPI ohne Energieprodukte (CPI-ATE) — bei 3,0 % lag. Beide Werte blieben deutlich über dem Zielwert von 2 %. Das Komitee wies darauf hin, dass schnelle Geschäftskostensteigerungen in den vergangenen Jahren die Inflation hoch halten und Inflationserwartungen verankern könnten, was eine künftige Disinflation erschweren würde.
Der zusammen mit der Entscheidung veröffentlichte neue Leitzinspfad zeigt, dass die Zinsen länger als zuvor prognostiziert nahe bei 4,50 % bleiben. Die Inflation soll ab 2027 allmählich sinken und erst 2029 2 % erreichen. Das Komitee räumte ein, dass eine stärkere norwegische Krone — seit Juni im Aufwertungstrend — die Inflation importierter Güter dämpfen würde, erklärte jedoch, dass dies teilweise durch steigende globale Rohstoffpreise im Zusammenhang mit dem Nahostkonflikt ausgeglichen werde. Die Kapazitätsauslastung ist unter das Normalniveau gesunken, und die Arbeitslosigkeit dürfte leicht steigen, doch das Komitee befand, dass das Risiko einer anhaltenden Inflation die Kosten zusätzlicher geldpolitischer Zurückhaltung überwiege.
Schweizerische Nationalbank: Stillhalten bei null
Die SNB ließ in ihrer am selben Tag veröffentlichten Beurteilung den Leitzins bei 0 % und bekräftigte ihre Bereitschaft, bei Bedarf am Devisenmarkt zu intervenieren. Die Schweizer Konsumentenpreisinflation stieg im August von 0,6 % im Mai auf 0,8 % — ein moderater Anstieg, der fast ausschließlich auf höhere Ölproduktpreise zurückzuführen ist. Die bedingte Inflationsprognose der SNB rechnet mit einer durchschnittlichen Jahresinflation von 0,7 % für 2026, 0,8 % für 2027 und 0,8 % für 2028 — deutlich innerhalb des Bereichs der Preisstabilität.
Der Gegensatz zu Norwegen ist krass. Während die norwegische Inflation 1,3 Prozentpunkte über dem Zielwert liegt, liegt die Schweizer Inflation kaum über null. Die SNB merkte an, dass die Güterinflation im August erstmals seit Mai 2024 positiv wurde, erklärte jedoch, der mittelfristige Inflationsdruck habe nur leicht zugenommen. Das globale Wachstum überraschte im zweiten Quartal nach oben, und die SNB prognostiziert für die Schweiz ein BIP-Wachstum von 1,5 % bis 2,0 % für 2026, bei solider, aber breit abgestützter Binnennachfrage.
Die Beurteilung der SNB identifizierte dieselben geopolitischen Risiken wie ihr norwegisches Pendant — den Nahostkonflikt, die Unsicherheit der Handelspolitik und die Volatilität der Energiepreise —, kam jedoch zu dem Schluss, dass diese noch keine Zinsänderung rechtfertigen. Ein schwächerer Schweizer Franken hatte die importierte Inflation erhöht, doch die SNB betrachtete dies als mit ihrem bestehenden Instrumentarium handhabbar.
Warum das wichtig ist
Die beiden Entscheidungen offenbaren eine strukturelle Kluft in der europäischen Geldpolitik. Norwegen steht als großer Öl- und Gasexporter vor einem komplexeren Inflationsbild: starke Exporterlöse und ein angespannter Arbeitsmarkt treiben die inländischen Kosten nach oben, auch wenn die Aufwertung der Krone für etwas Entlastung sorgt. Die SNB hingegen agiert in einer Volkswirtschaft, in der deflationäre Kräfte erst kürzlich einer nahezu Nullinflation gewichen sind und in der der wichtigste geldpolitische Hebel die Wechselkurssteuerung statt der Zinssätze bleibt.
Für die Märkte signalisiert die Divergenz, dass es keine einheitliche europäische Antwort auf den aktuellen Inflationsschock gibt. Die norwegischen Zinsen gehören nun zu den höchsten der Region, während die Schweizer Zinsen auf dem Bodensatz verharren. Die Lücke — 450 Basispunkte — ist für zwei benachbarte Volkswirtschaften ungewöhnlich groß und spiegelt grundlegend unterschiedliche strukturelle Bedingungen wider, nicht eine einfache Aufteilung in Falken und Tauben.
Die nächste Entscheidung der Norges Bank ist für den 5. November 2026 angesetzt. Die nächste geldpolitische Beurteilung der SNB folgt im Dezember.
Quellen
- Norges Bank, "Policy rate raised to 4.50%", 24. September 2026. norges-bank.no
- Swiss National Bank, "Monetary policy assessment of 24 September 2026", 24. September 2026. snb.ch
- Reuters, "Norway central bank raises interest rate, may hike again", 24. September 2026. reuters.com