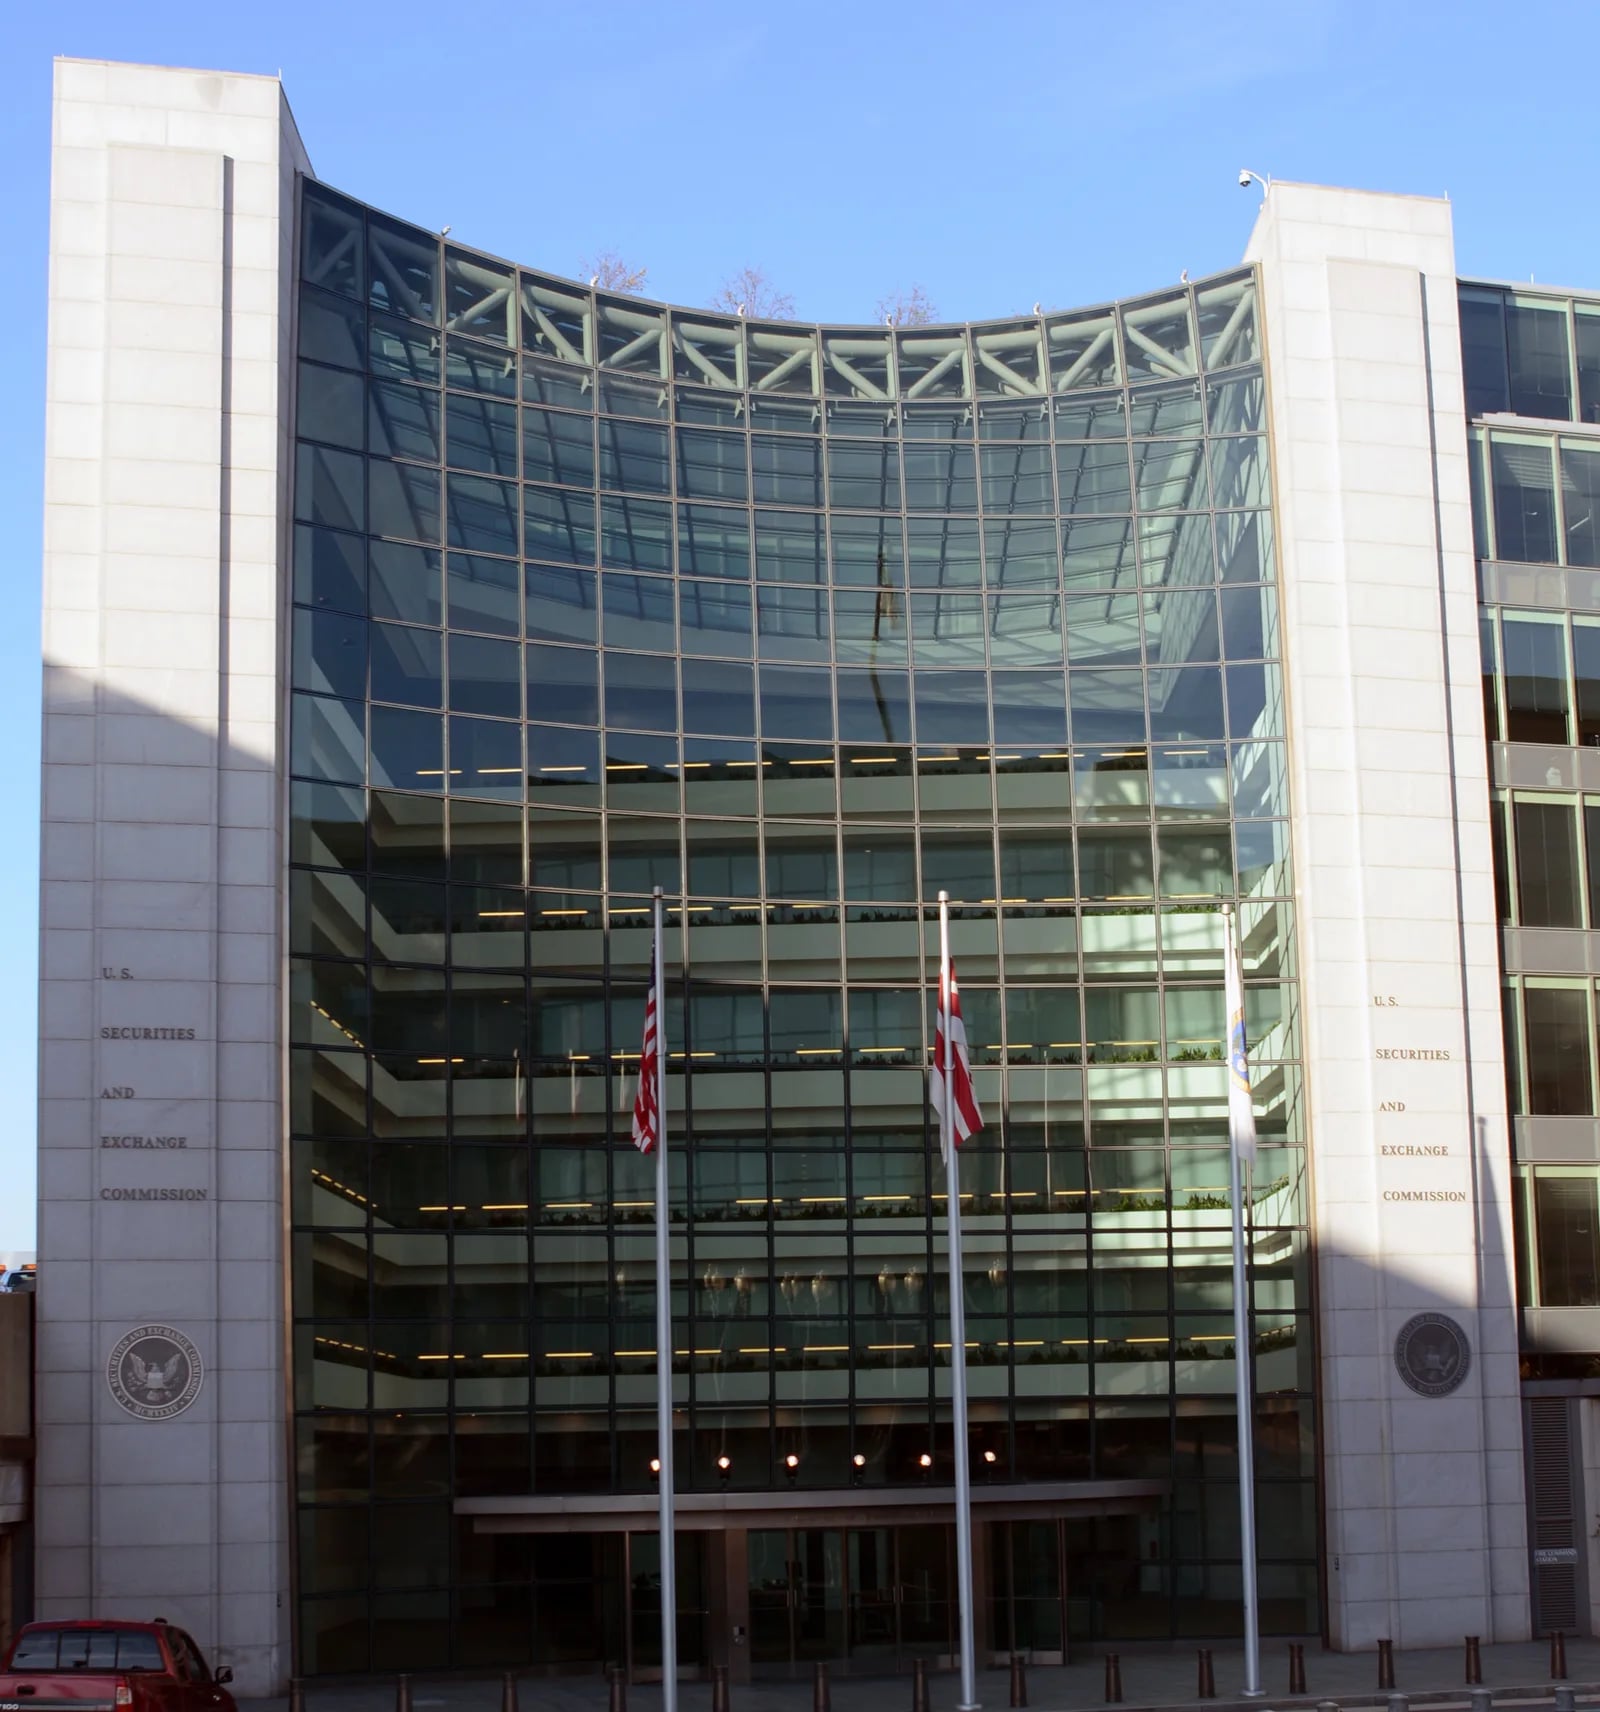
Die U.S. Securities and Exchange Commission hat am 18. August 2026 beschlossen, die "Regulation Crypto Assets" vorzuschlagen, das erste spezielle bundesstaatliche Angebotsrahmenwerk für digitale Token. Die 402 Seiten umfassende Vorschlagsveröffentlichung (Release No. 34-10042) schafft zwei neue Ausnahmen vom Securities Act von 1933 sowie einen bedingten Safe Harbor, der es Krypto-Assets ermöglichen könnte, die Behandlung als Investmentvertrag zu verlassen, sobald die wesentlichen Managementanstrengungen eines Projekts abgeschlossen oder dauerhaft eingestellt sind.
Was der Vorschlag enthält
Die Regelung etabliert zwei Wege für Krypto-Emittenten, Kapital aufzunehmen, ohne eine vollständige Registrierung als Wertpapier auszulösen. Die **Startup-Ausnahme** ist eine einmalige Option, die Angebote von bis zu $5 Millionen über einen Zeitraum von vier Jahren erlaubt. Emittenten würden eine Anzeige der Inanspruchnahme auf einem neuen Formular NOR einreichen und grundsatzbasierte narrative Offenlegungen gegenüber Anlegern vorlegen.
Die **Kapitalbeschaffungs-Ausnahme**, teilweise nach dem Vorbild der Regulation A, erlaubt Angebote von bis zu $75 Millionen in jedem 12-Monats-Zeitraum. Sie erfordert eine detailliertere Einreichung auf Formular 1-CRYPTO, einschließlich Finanzabschlüssen und einer Erörterung der Geschäftstätigkeit und Finanzlage des Emittenten. Emittenten, die diese Stufe nutzen, würden zudem laufenden Berichtspflichten unterliegen. Keine der Ausnahmen ist exklusiv — die Bestimmungen gegen Betrug und Manipulation des bundesstaatlichen Wertpapierrechts gelten weiterhin.
Bedingter Safe Harbor für den Ausstieg aus dem Investmentvertrag
Der Vorschlag führt einen kodifizierten Safe Harbor vom Begriff "Investmentvertrag" in den bundesstaatlichen Wertpapierdefinitionen ein. Nach diesem Rahmenwerk könnte ein qualifiziertes Krypto-Asset aus dem Status eines Investmentvertrags ausscheiden, wenn der Emittent seine versprochenen wesentlichen Managementanstrengungen abschließt oder diese dauerhaft einstellt. Die SEC beschrieb die Bestimmung als darauf ausgelegt, "Marktteilnehmern größere Klarheit darüber zu geben, wann ein erfasster Investmentvertrag wegen fehlender wesentlicher Managementanstrengungen nicht mehr besteht".
Dieser Safe Harbor adressiert ein anhaltendes Problem der Krypto-Branche: Sobald ein Token in einer Weise verkauft wurde, die einen Investmentvertrag darstellt, kann er unbegrenzt dem Wertpapierrecht unterliegen. Das vorgeschlagene Rahmenwerk würde Bedingungen festlegen, unter denen diese Einstufung enden könnte.
Staatliche Vorrangregelung und Behandlung des Sekundärmarkts
Die Regulation Crypto Assets würde eine neue Definition des "qualifizierten Käufers" nach dem Securities Act hinzufügen und damit die Registrierungs- und Qualifizierungsanforderungen der einzelstaatlichen Wertpapiergesetze für erfasste Investmentverträge verdrängen, die unter den neuen Ausnahmen ausgegeben werden. Die Vorrangregelung würde sich auch auf bestimmte Sekundärmarkttransaktionen erstrecken, einschließlich solcher mit Token, die ursprünglich unter anderen bundesstaatlichen Ausnahmen verkauft wurden, sofern der Emittent weiterhin die Einreichungs- und Berichtsanforderungen erfüllt.
Die SEC räumte ein, dass Bedenken hinsichtlich der Definitionen von "Börse", "Broker" und "Händler" nach dem Exchange Act in ihrer Anwendung auf Krypto-Transaktionen ungelöst bleiben, und erklärte, dass "dieser Vorschlag diese Empfehlungen nicht behandelt". Das bedeutet, dass Vermittler, die den Sekundärhandel ermöglichen, weiterhin Unsicherheit über ihre Registrierungspflichten haben könnten.
Politischer und Marktkontext
Der Vorschlag kommt, während der Kongress über den CLARITY Act debattiert, der im Senat an einer Verfahrenshürde von 60 Stimmen gescheitert ist. SEC-Vorsitzender Paul S. Atkins verknüpfte den Vorschlag mit den breiteren Bemühungen der Kommission, die Wertpapieranforderungen für Kryptomärkte zu klären und die Anreize für Emittenten zu verringern, ihren Betrieb außerhalb der Vereinigten Staaten anzusiedeln.
Bitcoin stieg nach der Ankündigung, im Einklang mit der positiven Aufnahme regulatorischer Klarheit in der Branche durch den Markt. Die öffentliche Kommentarfrist bleibt 60 Tage nach Veröffentlichung des Vorschlags im Federal Register offen.
Der Vorschlag baut auf der Auslegungsleitung der SEC vom März 2026 zur Anwendung der bundesstaatlichen Wertpapiergesetze auf Krypto-Asset-Transaktionen auf. Er behandelt nicht den Status von Krypto-Assets, die selbst Wertpapiere sind, und konzentriert sich stattdessen auf Investmentverträge, die Krypto-Assets betreffen.
Quellen
- SEC Press Release 2026-76, "SEC Proposes New Regulation Crypto Assets," August 18, 2026 (sec.gov)
- Baker Botts, "SEC Proposes 'Regulation Crypto Assets'," August 2026 (bakerbotts.com)
- 36Crypto, "SEC Proposes Crypto Rules With $75 Million Fundraising Exemption," August 19, 2026 (36crypto.com)