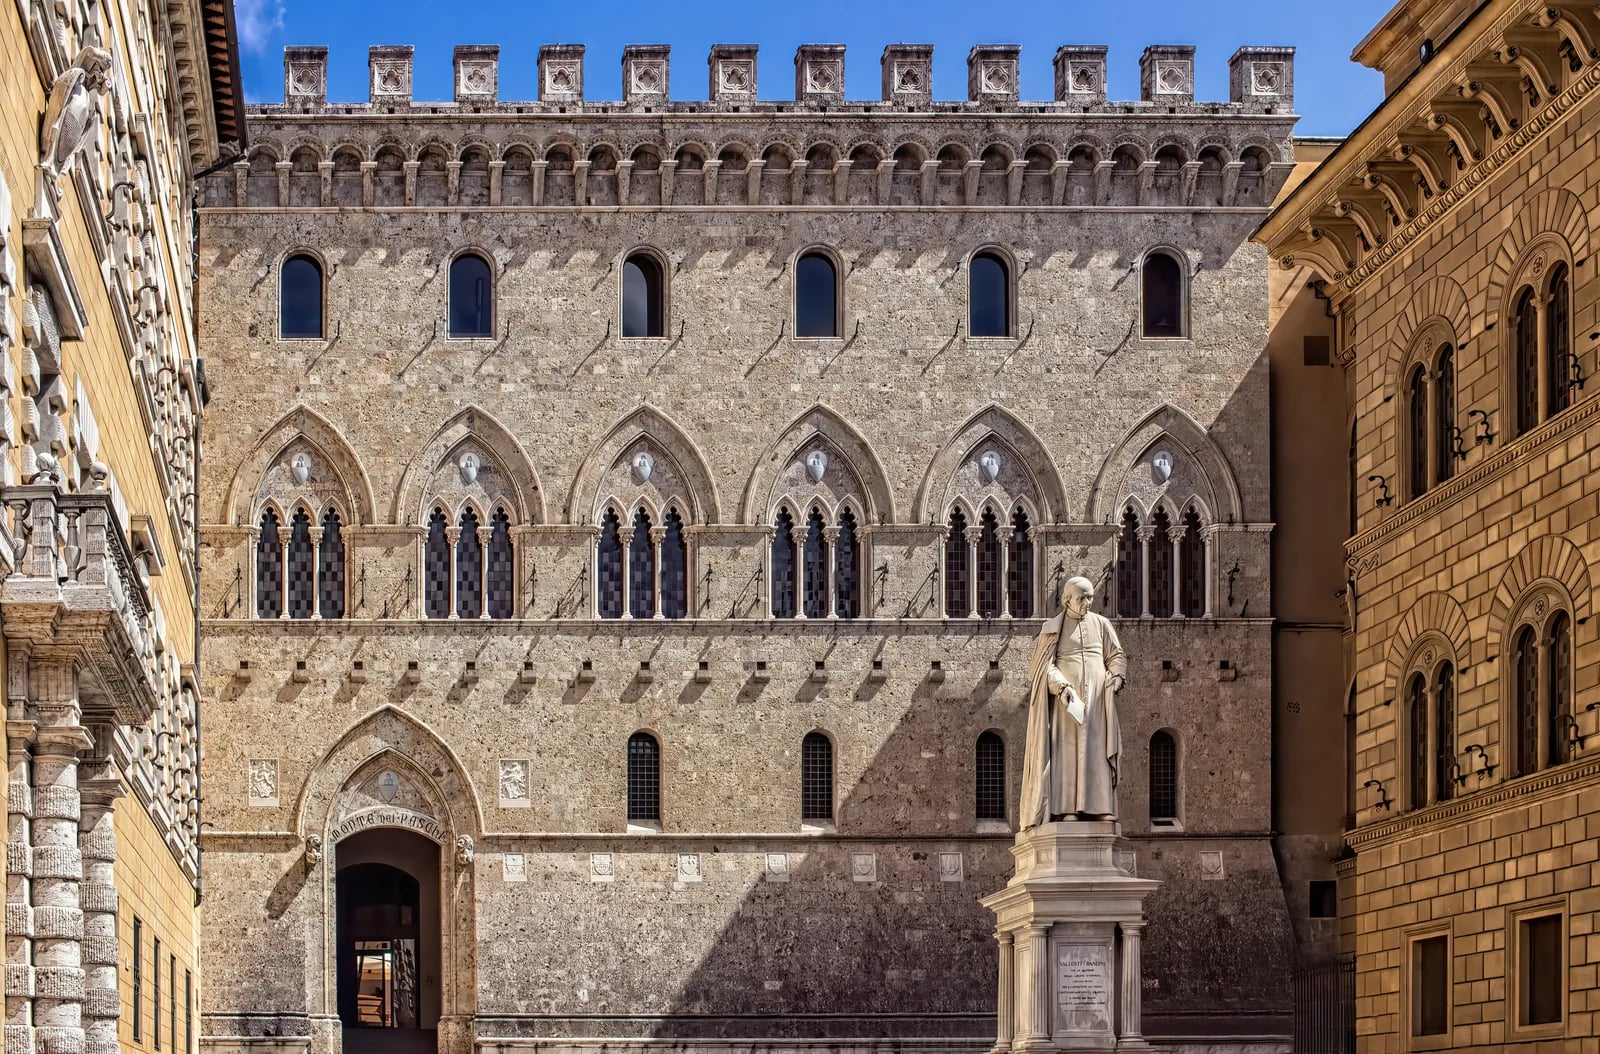
El Banco Central Europeo ha autorizado a Monte dei Paschi di Siena a absorber Mediobanca dentro del grupo con sede en Siena, dando luz verde a la que sería la segunda mayor combinación bancaria de Italia por activos. MPS comunicó la aprobación el jueves 3 de septiembre, después de que la autoridad supervisora también validara a dos nuevos candidatos minoritarios al consejo mediante su evaluación de idoneidad.
La autorización elimina el último gran obstáculo regulatorio antes de que la operación pueda someterse a los accionistas de MPS. Una junta general el 29 de octubre votará la fusión junto con las ofertas públicas dobles sobre Banca Generali y Banco BPM, lo que convierte esa sesión en una de las más trascendentales de la banca italiana este año.
Ratio de canje y sinergias
Según los términos aprobados por los consejos de ambos bancos en marzo, cada acción de Mediobanca se canjeará por 2.45 acciones de MPS. El ratio, fijado con prima sobre las expectativas del mercado, valora la entidad combinada sobre sinergias de costes anuales proyectadas de aproximadamente 700 millones de euros. Esas sinergias proceden principalmente del solapamiento de operaciones de banca minorista y corporativa, de la infraestructura tecnológica compartida y de la consolidación de las áreas de gestión de patrimonios y seguros de Mediobanca bajo el paraguas más amplio de MPS.
Mapa accionarial posterior a la fusión
La operación remodela significativamente el registro de accionistas de MPS. Delfin, el vehículo controlado por la familia Della Valle que actualmente posee la mayor parte del capital de Mediobanca, emergerá como el mayor accionista único con 16.1 por ciento. Caltagirone, el conglomerado de construcción que lideró un desafío minoritario a la opa hostil de Intesa Sanpaolo, tendrá 9.4 por ciento. BlackRock representará 4.6 por ciento, el Ministerio de Economía y Finanzas italiano 4.5 por ciento y Banco BPM 3.4 por ciento.
Esa estructura crea una alineación de intereses inusual. Delfin gana una cotización líquida y exposición a una base de depósitos mayor. Caltagirone, que ha apoyado públicamente la estrategia de defensa de Intesa, adquiere una participación directa en la gobernanza del grupo posterior a la fusión. El Ministerio conserva una palanca de acción de oro a través de su posición del 4.5 por ciento y del marco más amplio de Golden Power, que MPS debe navegar antes de que puedan lanzarse las ofertas dobles.
Las ofertas dobles y el calendario de Intesa
La votación del 29 de octubre no se limita a la absorción de Mediobanca. También se pedirá a los accionistas que autoricen a MPS a lanzar ofertas públicas de compra sobre Banca Generali y Banco BPM. MPS pretende presentar los documentos de la oferta ante la Consob, el regulador de los mercados italianos, a mediados de semana. Las solicitudes ya han ido al BCE, al Banco de Italia, a IVASS, a la Autoridad de la Competencia y al gobierno bajo las normas de Golden Power.
Si llega la aprobación de los accionistas, MPS aspira a lanzar ambas ofertas a mediados de diciembre. Ese calendario se cruza directamente con la propia oferta de canje de 30.6 mil millones de euros de Intesa Sanpaolo por MPS, que para entonces podría estar en sus fases finales. Los plazos solapados crean un escenario complejo: Intesa necesita acciones de MPS para completar su oferta, mientras MPS planea usar su propio balance y su capital para adquirir Banco BPM y Banca Generali, objetivos que a su vez han sido vinculados a Intesa.
La remodelación del consejo despeja el obstáculo de gobernanza
La aprobación del BCE resolvió simultáneamente un cuello de botella de gobernanza. Dos puestos minoritarios del consejo estaban vacantes desde principios de mayo, después de que Fabrizio Palermo dimitiera y Carlo Vivaldi fuera destituido. El banco central ha completado ahora la evaluación de idoneidad de Alessandro Caltagirone y Gianluca Brancadoro, los candidatos minoritarios no electos de mayor rango, lo que permite su nombramiento.
Se espera que MPS convoque a principios de la próxima semana una reunión extraordinaria del consejo para restablecer el pleno de quince miembros. El bloque minoritario había presionado para una cooptación más rápida, y cuatro consejeros escribieron al presidente para quejarse de los retrasos. MPS había argumentado que los documentos se presentaron al BCE a principios de junio y que la evaluación media de idoneidad supervisora tarda 97 días.
Qué sigue siendo incierto
Varias piezas móviles aún podrían alterar la trayectoria. La oferta de Intesa, si tiene éxito, cambiaría fundamentalmente la dinámica de propiedad que sustenta la fusión con Mediobanca. La Regla de Pasividad, a la que MPS está sujeta como consecuencia de la oferta de Intesa, limita determinadas actuaciones de los accionistas y podría complicar la votación del 29 de octubre. Las autoridades locales de Siena siguen expresando preocupación por la integridad y la ubicación de la sede del banco, incluso cuando el presidente de Unipol, Carlo Cimbri, ha prometido públicamente que MPS seguirá siendo la institución líder del segundo mayor grupo bancario italiano.
El objetivo de sinergias de 700 millones de euros, aunque ambicioso, depende de la velocidad de ejecución y del cumplimiento regulatorio de tres transacciones separadas —la absorción, la oferta sobre Banca Generali y la oferta sobre Banco BPM— en un plazo comprimido. Cualquier retraso en uno de los frentes corre el riesgo de propagarse a los demás.
Fuentes
- Il Sole 24 ORE: [MPS: ECB gives the green light to the merger with Mediobanca](en.ilsole24ore.com) (September 3, 2026)
- Euronext Live / Reuters: [ECB Approves Monte Dei Paschi-Mediobanca Merger](live.euronext.com) (September 3, 2026)