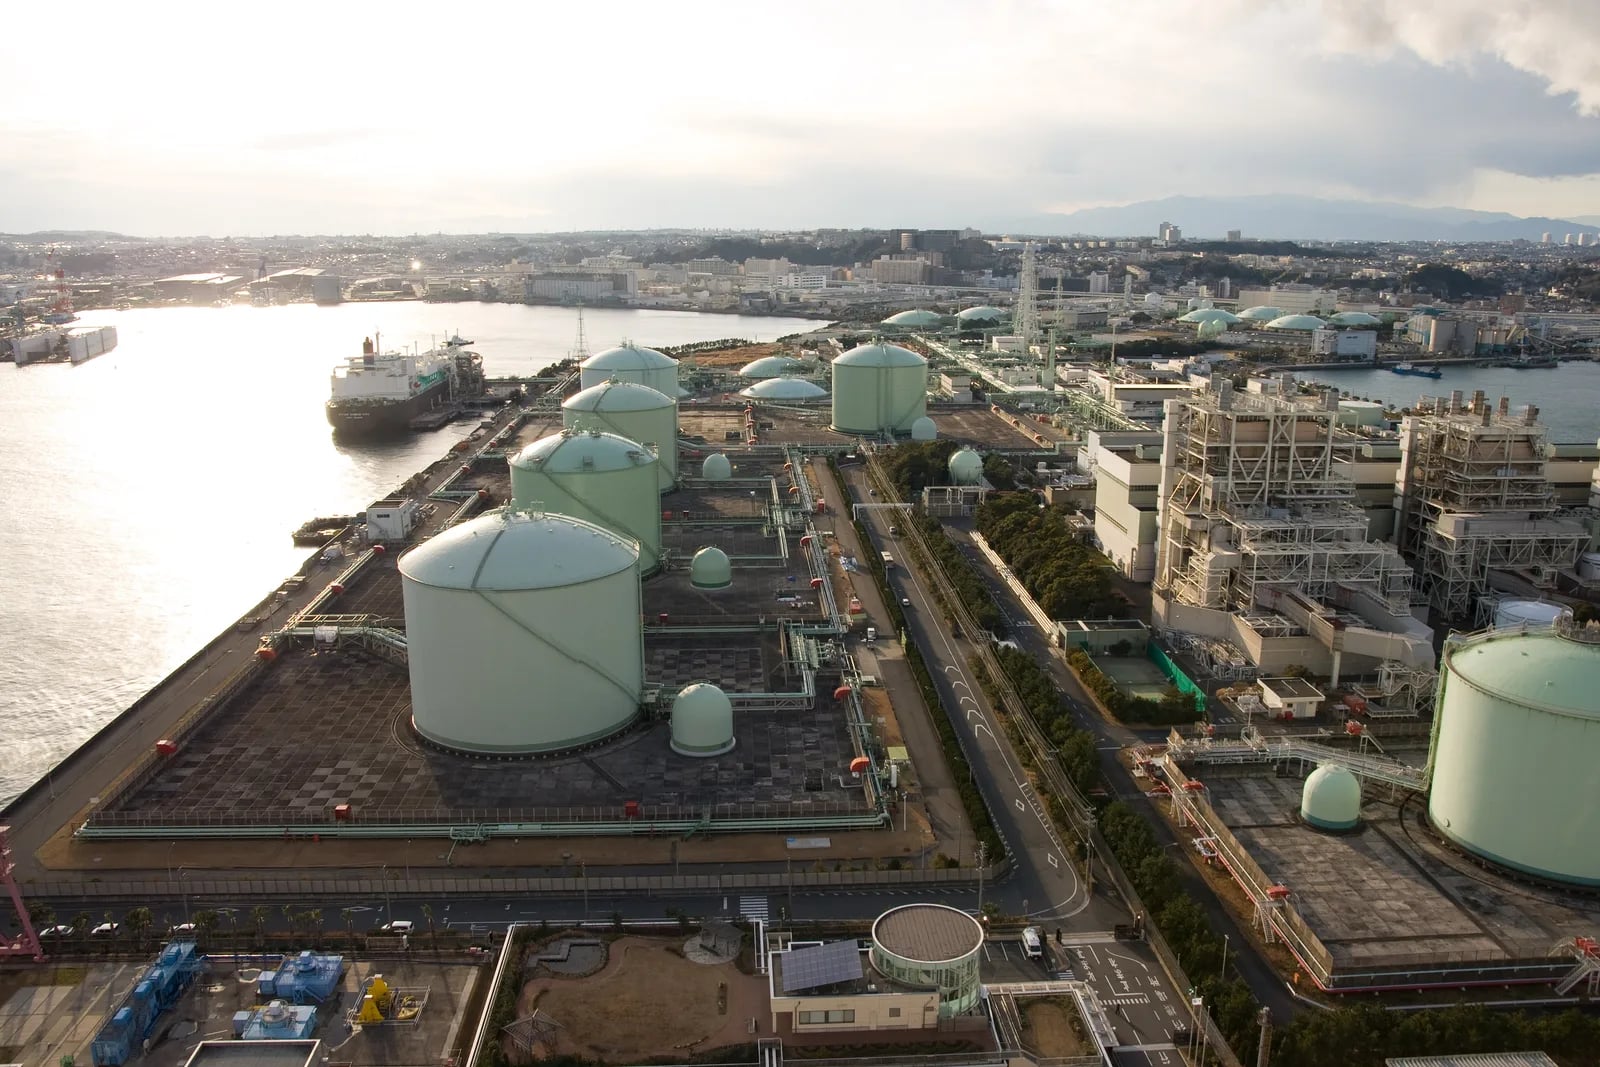
El número que determina lo que pagan los europeos por calefacción, cocina y generación de electricidad no se fija en Bruselas, Berlín ni París. Procede de un punto de negociación virtual en los Países Bajos llamado Title Transfer Facility — TTF —, donde el gas natural cambia de manos sobre el papel sin pasar nunca por un gasoducto físico. El 11 de septiembre de 2026, el TTF se situó en 80.32 euros por megavatio-hora (EUR/MWh), un nivel no visto desde 2023, según Trading Economics. Entender cómo funciona este mecanismo contable — y por qué perturbaciones a miles de kilómetros pueden moverlo de la noche a la mañana — es esencial para cualquiera que intente comprender los costes energéticos europeos.
Qué es el TTF (y qué no es)
El TTF no es un gasoducto, una terminal ni una instalación de almacenamiento. Es un punto de transferencia virtual dentro de la red neerlandesa de transporte de gas, operada por Gasunie Transport Services (GTS), filial de la empresa energética estatal Gasunie. Creado en 2003, fue diseñado como un centro contable donde las partes que ya han introducido gas en la red neerlandesa — a través de puntos de entrada como las terminales de GNL de Gate (Róterdam) y EemsEnergy (Eemshaven), o de conexiones de gasoducto desde Noruega, el Reino Unido y Alemania — pueden transferir la propiedad a otra parte sin mover físicamente las moléculas.
En la práctica, una empresa de servicios públicos que importó GNL a través de la terminal Gate de Róterdam puede vender ese gas a un distribuidor alemán mediante una operación en el TTF. El gas permanece donde está en la red de gasoductos; solo cambia el registro de propiedad. Gasunie registra estas transferencias mediante mensajes electrónicos llamados nominaciones. El precio al que se producen estas transferencias — cotizado en EUR/MWh — es el precio del TTF.
Este diseño virtual no es único. El Reino Unido tiene su propia versión, el National Balancing Point (NBP), y Alemania opera el Trading Hub Europe (THE). Pero el TTF se ha vuelto dominante por la posición geográfica de los Países Bajos: en el cruce de los gasoductos que conectan Escandinavia, el Mar del Norte, Europa Central y el Mediterráneo, y sede de dos de las mayores terminales de importación de GNL de Europa. Esta confluencia de rutas de suministro creó la bolsa de liquidez más profunda del continente, y la liquidez atrae más liquidez. El comercio mayorista de gas en el TTF supera ahora el consumo interno neerlandés por un factor de catorce, según datos de Wikipedia sobre la instalación.
Por qué un solo centro fija precios para 27 países
El vínculo entre el TTF y los precios del gas en toda Europa opera mediante dos mecanismos: indexación y arbitraje.
Primero, la indexación. Muchos contratos de suministro de gas a largo plazo en Europa están indexados al TTF. Un operador de gasoducto que entrega gas de Noruega a Alemania, o un proveedor de GNL que lleva cargamentos a Francia, puede fijar el precio de sus contratos como "TTF menos un descuento" o "TTF más una prima". Esto significa que el precio del TTF determina directamente el coste del gas para las empresas de servicios públicos, las industrias y, en última instancia, los hogares — incluso en países donde muy poco gas fluye físicamente por la red neerlandesa.
Segundo, el arbitraje. Incluso donde los contratos no están indexados directamente al TTF, las fuerzas del mercado empujan los precios hacia la convergencia. Si el gas es más barato en Alemania (THE) que en los Países Bajos (TTF), los operadores comprarán en Alemania y venderán en los Países Bajos hasta que la diferencia de precio se cierre — menos los costes de transporte. Por eso el THE (Alemania), el PEG (Francia) y el PSV (Italia) tienden a seguir de cerca al TTF, con solo pequeños diferenciales que reflejan los peajes de los gasoductos y las condiciones locales. ICE, que opera la bolsa de futuros del TTF, describe el TTF como el "punto de referencia de precios para los" centros de gas europeos en general.
La consecuencia práctica es que un solo número — el precio del futuro del primer mes del TTF — se propaga por todo el continente. Cuando el TTF sube, empuja al alza el coste del gas para los generadores de electricidad (que fija los precios de la electricidad), para los usuarios industriales (químicos, acero, vidrio) y para las facturas energéticas de los hogares. El regulador energético británico Ofgem, por ejemplo, fijó su tope de precio en £1,723 al año a partir de octubre de 2026, con el componente de gas subiendo 8% — un reflejo directo de los movimientos del TTF, según informó Global Oil Shock.
El puente del GNL: por qué las noticias de Oriente Medio mueven el gas europeo
El mecanismo de transmisión más potente — y más malinterpretado — es el gas natural licuado (GNL). El suministro de gas de Europa depende de dos canales físicos: los gasoductos (desde Noruega, Argelia, Azerbaiyán y, históricamente, Rusia) y las importaciones de GNL. Tras el colapso de las entregas rusas por gasoducto después de la invasión de Ucrania en 2022, Europa pasó a depender mucho más del GNL, que ahora representa aproximadamente una cuarta parte del suministro de gas del continente.
El GNL es una materia prima que se negocia globalmente. Un cargamento de gas licuado cargado en Catar, Estados Unidos o Australia puede redirigirse en plena travesía hacia el mercado que ofrezca el precio más alto. Esto crea un vínculo de arbitraje entre el TTF y los precios spot del GNL asiático — en concreto el Japan Korea Marker (JKM), que ICE también negocia. Cuando la demanda asiática sube, o cuando se interrumpe el suministro en Oriente Medio, el precio del GNL en Asia aumenta. En ese momento, los cargamentos de GNL que normalmente se dirigirían a las terminales europeas se desvían hacia compradores asiáticos que pagarán más. El suministro de Europa se tensa. El TTF sube.
Esto es precisamente lo que ocurrió en 2026. El TTF cotizaba por encima de 65 EUR/MWh el 20 de agosto — un 130% más desde el inicio del año, según Euronews —, impulsado por una combinación de bajos niveles de almacenamiento, fuerte demanda asiática de GNL y preocupaciones de suministro vinculadas a las tensiones en Oriente Medio. El 9 de septiembre, Bloomberg informó de que el TTF superó los 80 EUR/MWh por primera vez desde 2023. El detonante no fue un acontecimiento europeo; fue el mercado global de GNL redistribuyendo cargamentos.
El almacenamiento amplifica esta dinámica. El almacenamiento de gas europeo estaba lleno solo al 57.1% el 1 de agosto de 2026, un mínimo histórico para esa fecha, según Euronews. El 8 de septiembre había subido al 67.12% — aún el nivel más débil para esa época del año desde 2009, según datos de Wood Mackenzie citados por Rigzone. Cuando el almacenamiento es bajo de cara al invierno, hay menos margen para absorber perturbaciones de suministro, y el mercado incorpora una prima de riesgo. Las previsiones de los analistas para el invierno de 2026-27 divergen notablemente: Oxford Economics proyecta alrededor de 60 EUR/MWh, mientras que CNBC ha citado escenarios por encima de 100 EUR/MWh.
Qué significa esto
El TTF es un mecanismo, no un mercado en el sentido tradicional. No produce gas, ni lo almacena, ni lo transporta. Descubre un precio — y ese precio, mediante la indexación, el arbitraje y el mercado global de GNL, determina los costes energéticos de todo un continente. Para cualquiera que intente entender por qué el cierre de un gasoducto en Arabia Saudí, un invierno frío en China o un déficit de almacenamiento en Alemania acaban afectando al mismo número en la misma pantalla, la respuesta pasa por un punto virtual de la red de gas neerlandesa.
Fuentes
1. Gasunie Transport Services, "TTF" — gasunietransportservices.nl 2. ICE, "Title Transfer Facility (TTF)" — ice.com 3. Global Oil Shock, "TTF Gas Price Explained: Europe's Benchmark 2026" — globaloilshock.com 4. Wikipedia, "Title Transfer Facility" — en.wikipedia.org 5. Trading Economics, TTF quotations — tradingeconomics.com 6. Euronews, "Asia LNG Demand Rebound & European Gas Prices 2026" — discoveryalert.com 7. Rigzone / Wood Mackenzie, EU gas storage data — energyprices.net