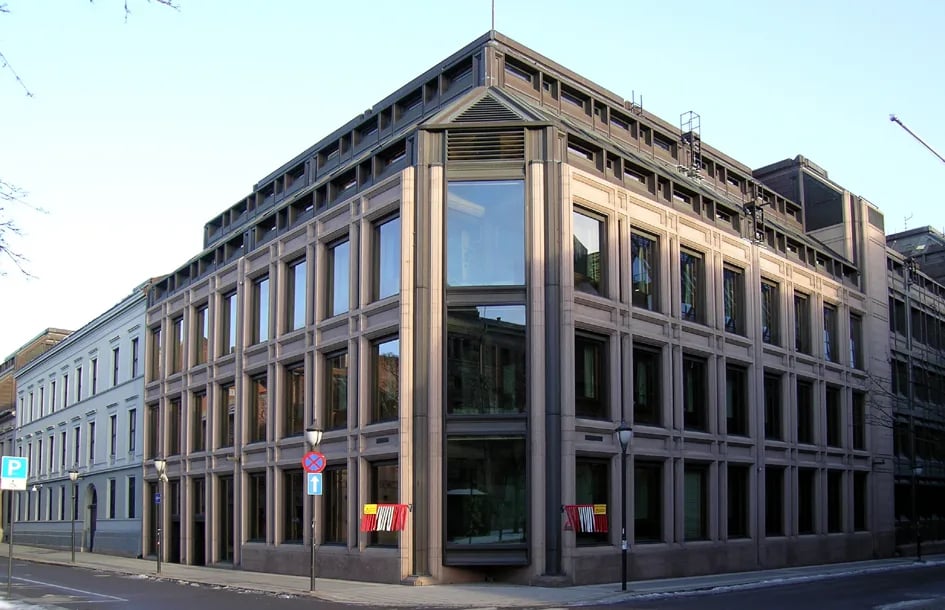
El 23 de septiembre de 2026, el banco central de Noruega elevó su tasa de interés oficial en 25 basis points, hasta el 4,50 %, el último de una serie de ajustes restrictivos impulsados por una inflación persistente muy por encima del objetivo. Horas después, el Banco Nacional de Suiza mantuvo su tasa en el 0 %, argumentando que una moderación de las presiones sobre los precios y una política de tipo de cambio favorable bastaban para mantener la inflación suiza dentro de los límites. Las dos decisiones, llegadas el mismo día, ponen de manifiesto cuán diferente están respondiendo las autoridades monetarias europeas al mismo shock global: los costes energéticos derivados de la guerra.
Norges Bank: más alto durante más tiempo
El comité del Norges Bank consideró que "se necesita una orientación de política monetaria algo más restrictiva para devolver la inflación al objetivo en un horizonte temporal razonable", según el comunicado publicado el 24 de septiembre. La decisión fue unánime. La gobernadora Ida Wolden Bache señaló que la inflación lleva varios años por encima del objetivo del 2 % de Noruega y que el comité está "dispuesto a subir la tasa oficial más si fuera necesario".
El IPC general alcanzó el 3,3 % interanual en agosto, impulsado al alza por los precios de la energía, mientras que la medida subyacente —el IPC ajustado por cambios fiscales y excluyendo productos energéticos (IPC-ATE)— se situó en el 3,0 %. Ambas cifras siguieron muy por encima del objetivo del 2 %. El comité advirtió que el rápido aumento de los costes empresariales en los últimos años podría mantener la inflación elevada y correr el riesgo de anclar las expectativas de inflación, dificultando la futura desinflación.
La nueva senda de la tasa oficial publicada junto a la decisión muestra unas tasas que se mantendrán cerca del 4,50 % durante más tiempo de lo proyectado anteriormente. Se prevé que la inflación disminuya gradualmente a partir de 2027 y alcance el 2 % solo en 2029. El comité reconoció que una corona noruega más fuerte —al alza desde junio— amortiguaría la inflación de los bienes importados, pero dijo que esto se vería compensado en parte por el aumento de los precios globales de las materias primas vinculado al conflicto de Oriente Medio. La utilización de la capacidad ha descendido por debajo de los niveles normales y se espera que el desempleo repunte ligeramente, pero el comité juzgó que el riesgo de una inflación persistente pesaba más que el coste de una restricción monetaria adicional.
Banco Nacional de Suiza: en pausa en cero
El SNB, en su evaluación publicada el mismo día, dejó la tasa oficial en el 0 % y reiteró su disposición a intervenir en los mercados de divisas según fuera necesario. La inflación de los precios al consumo en Suiza subió al 0,8 % en agosto desde el 0,6 % en mayo, un aumento moderado impulsado casi enteramente por el encarecimiento de los productos petrolíferos. La previsión condicional de inflación del SNB proyecta una inflación media anual del 0,7 % para 2026, del 0,8 % para 2027 y del 0,8 % para 2028 —claramente dentro del rango de estabilidad de precios.
El contraste con Noruega es marcado. Donde la inflación noruega se sitúa 1.3 percent por encima del objetivo, la suiza apenas registra valores por encima de cero. El SNB señaló que la inflación de bienes se tornó positiva en agosto por primera vez desde mayo de 2024, pero dijo que la presión inflacionaria a medio plazo solo había aumentado ligeramente. El crecimiento global sorprendió al alza en el segundo trimestre, y el SNB proyecta un crecimiento del PIB suizo del 1,5 % al 2,0 % para 2026, con una demanda interna sólida pero de base amplia.
La evaluación del SNB identificó los mismos riesgos geopolíticos que su homólogo noruego —el conflicto de Oriente Medio, la incertidumbre de la política comercial y la volatilidad de los precios de la energía—, pero concluyó que estos aún no justificaban un cambio de tipos. Un franco suizo más débil había añadido inflación importada, pero el SNB consideró que era manejable dentro de su arsenal existente.
Por qué importa
Las dos decisiones gemelas dejan al descubierto una división estructural en la política monetaria europea. Noruega, como gran exportador de petróleo y gas, afronta un panorama de inflación más complejo: unos ingresos de exportación fuertes y un mercado laboral tenso elevan los costes internos incluso cuando la apreciación de la corona aporta cierto alivio. El SNB, en cambio, opera en una economía donde las presiones deflacionistas solo recientemente han dado paso a una inflación cercana a cero, y donde la principal palanca de política sigue siendo la gestión del tipo de cambio más que los tipos de interés.
Para los mercados, la divergencia señala que no hay una respuesta europea única al actual shock de inflación. Los tipos noruegos están ahora entre los más altos de la región, mientras que los suizos siguen en el suelo. La brecha —450 basis points— es inusualmente amplia para dos economías vecinas y refleja condiciones estructurales fundamentalmente distintas más que una simple división entre halcones y palomas.
La próxima decisión del Norges Bank está prevista para el 5 de noviembre de 2026. La próxima evaluación de política monetaria del SNB está prevista para diciembre.
Fuentes
- Norges Bank, "Policy rate raised to 4.50%", 24 September 2026. norges-bank.no
- Swiss National Bank, "Monetary policy assessment of 24 September 2026", 24 September 2026. snb.ch
- Reuters, "Norway central bank raises interest rate, may hike again", 24 September 2026. reuters.com