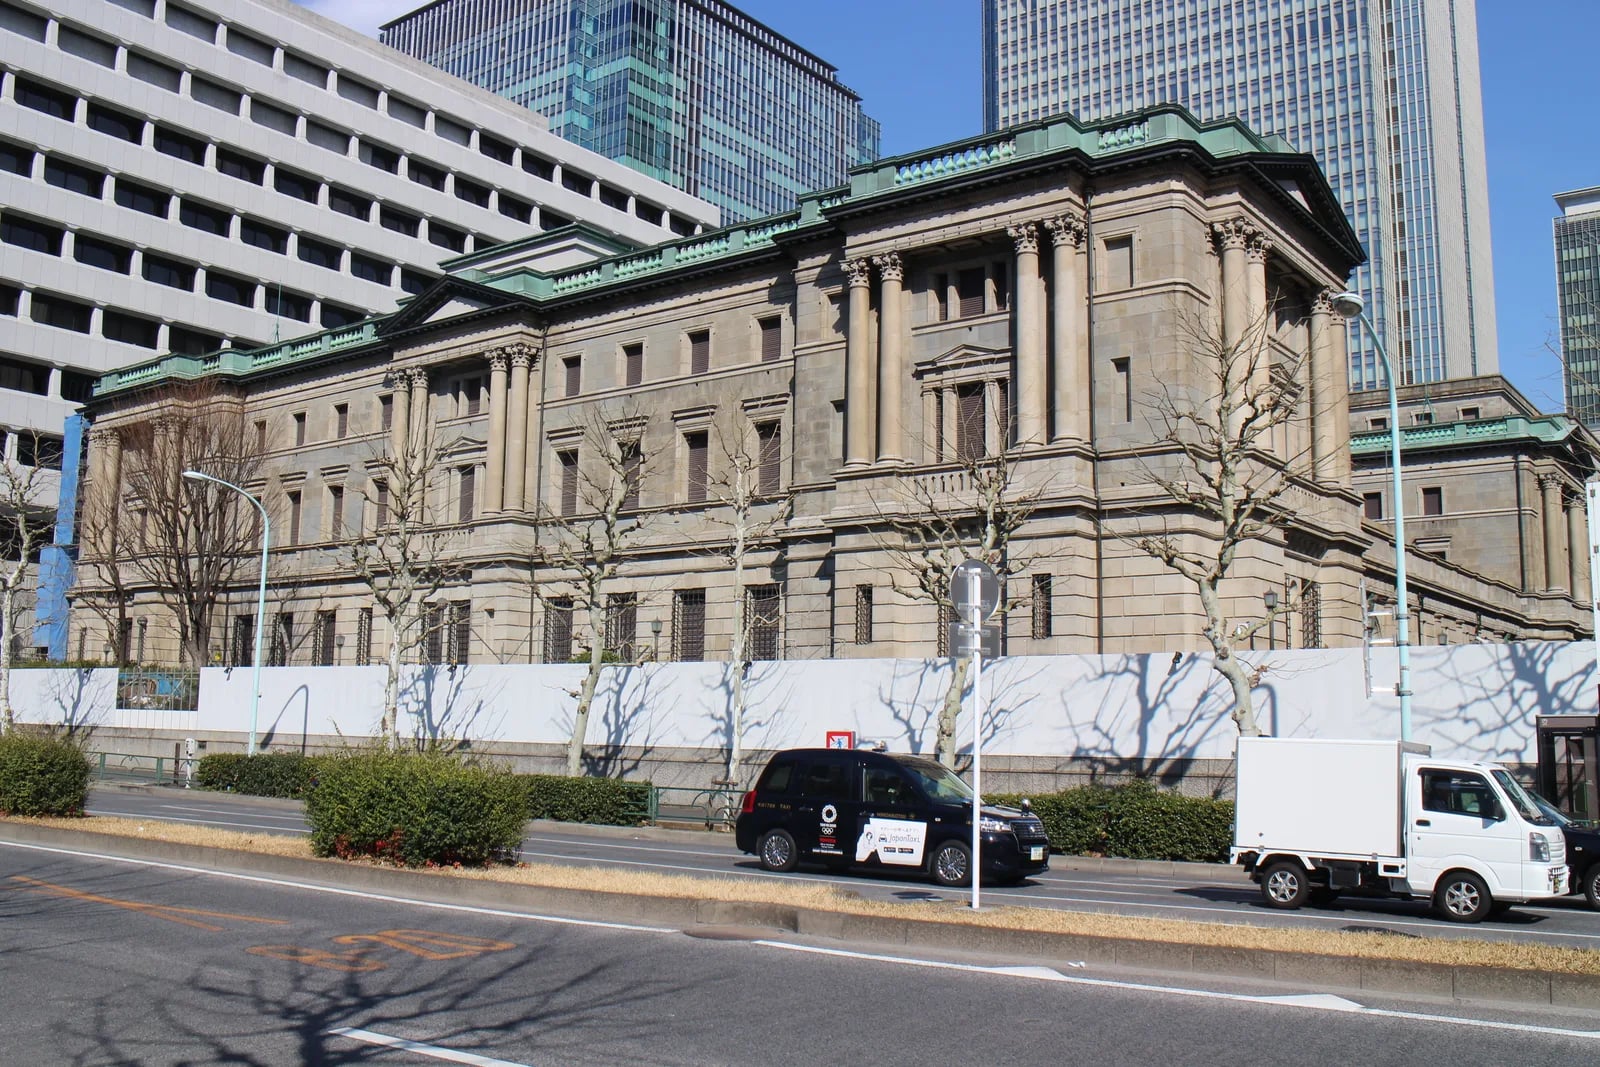
La Banque du Japon a publié le 28 septembre les minutes de sa réunion de politique monétaire des 30-31 juillet, révélant de profondes divisions entre les membres du conseil sur la rapidité avec laquelle normaliser la politique, alors même que les pressions inflationnistes s'intensifient. Le conseil a voté 8-1 lors de cette réunion pour maintenir le taux de référence à 1,0 pour cent, mais la dissidence et le débat interne se sont révélés bien plus instructifs que la décision affichée.
Hajime Takata, largement considéré comme le membre le plus hawkish du conseil, a proposé de relever le taux de 25 basis points pour le porter à 1,25 pour cent lors de la réunion de juillet. Sa motion a été rejetée 1-8. Dans la discussion, Takata a soutenu que la BoJ était « entrée dans une nouvelle phase où elle doit réagir avec agilité aux changements des conditions financières à l'étranger et discuter de l'ampleur des hausses, à mesure que l'environnement mondial évolue vers des hausses de taux ». Son point de vue — selon lequel la banque centrale devrait avancer plus vite que le rythme prudent déjà intégré par les marchés — a donné le ton à une bonne partie du désaccord interne.
Une majorité des membres du conseil a convenu que l'objectif de politique de la BoJ était en train de changer. Plutôt que de continuer à viser une inflation sous-jacente des prix à la consommation de 2 pour cent, la banque devrait s'orienter vers un ancrage de l'inflation autour de ce niveau. Ce n'est pas un changement sémantique anodin : il indique que le conseil considère de plus en plus que son objectif d'inflation est atteint et que le défi de politique est passé du retrait des mesures de relance à la prévention d'un dépassement. Certains membres ont soutenu que le cadre de la banque devrait explicitement se prémunir contre une inflation supérieure à l'objectif, et pas seulement inférieure.
Avertissement sur le « double choc »
L'intervention la plus marquante est venue d'un membre du conseil qui a averti que retarder la réponse à la hausse des prix pourrait contraindre la BoJ à un « double choc » — un scénario dans lequel la banque centrale est forcée de relever fortement les taux après une longue pause, aggravant la pression sur des emprunteurs déjà confrontés à des coûts élevés. Ce membre a déclaré que la banque devait « accélérer le rythme de l'ajustement au degré de l'accommodation monétaire ».
Un autre membre a déclaré que le rythme des hausses de taux pourrait être « plus rapide que ne l'attend le marché, étant donné qu'il faudrait accorder davantage de poids qu'auparavant aux risques de hausse des prix ». Ce point de vue contraste avec le consensus de marché de l'époque, qui intégrait des hausses de taux à des intervalles d'environ six mois.
Les minutes ont également montré que Naoki Tamura a proposé d'inclure dans les perspectives officielles l'évaluation selon laquelle l'inflation sous-jacente de l'IPC est « globalement conforme à l'objectif de stabilité des prix » et que les anticipations d'inflation à moyen et long terme sont « probablement de l'ordre de 2 pour cent ». Les deux propositions — la hausse de taux de Takata et le changement de formulation de Tamura — ont été rejetées lors de la réunion de juillet.
La hausse de septembre et la suite
La BoJ a finalement relevé les taux de 25 basis points pour les porter à 1,25 pour cent lors de sa réunion des 17-18 septembre, par un vote de 7-2. Le gouverneur Kazuo Ueda a ensuite déclaré que la banque prévoyait de poursuivre les hausses de taux afin de stabiliser l'inflation autour de 2 pour cent.
Kazuo Momma, ancien directeur exécutif de la BoJ chargé de la politique monétaire, a estimé la probabilité de hausses consécutives — une action lors de la réunion d'octobre après celle de septembre — à 20 sur une échelle allant jusqu'à 30 pour cent. La plupart des économistes interrogés attendent la prochaine action en décembre ou en janvier, mais les minutes suggèrent une dynamique interne en faveur d'un rythme plus rapide. L'IPC sous-jacent est monté à 2,6 pour cent en août, et le gouverneur Kazuo Mimura a renouvelé ses avertissements sur les risques économiques d'un yen durablement faible.
La paire dollar-yen s'échangeait à 157,44, tandis que les rendements des obligations d'État japonaises à 10 ans évoluaient autour de 3,1 pour cent — un niveau inédit depuis 1996. Le rendement des Treasuries américains à 10 ans s'établissait à 5,27 pour cent, le plus élevé depuis 2007. Ces rendements reflètent un environnement mondial dans lequel les principales banques centrales continuent de resserrer ou de maintenir une politique restrictive, ce qui rend tout retard de la BoJ potentiellement plus coûteux.
Ce que les minutes ne tranchent pas
Les minutes de juillet n'engagent pas la BoJ sur un calendrier précis pour de nouvelles décisions. Les propositions rejetées montrent qu'une dissidence existe, mais la majorité du conseil reste prudente. La hausse de septembre et les déclarations ultérieures d'Ueda suggèrent que la direction est claire ; la question est celle du rythme. À l'approche de la réunion d'octobre, les marchés décrypteront chaque signal des membres du conseil pour savoir si la faction hawkish peut faire basculer la balance.
Sources
- Bank of Japan, "Minutes of the Monetary Policy Meeting on July 30 and 31, 2026" (September 28, 2026)
- Seoul Economic Daily, "BOJ July Minutes Show Hawkish Tilt, Fueling October Hike Talk" (September 29, 2026)
- NHK World-Japan, "Minutes: BOJ discussed faster rate hikes at July meeting" (September 28, 2026)
- Reuters, "Bank of Japan debated need for faster rate hikes, July minutes show" (September 28, 2026)