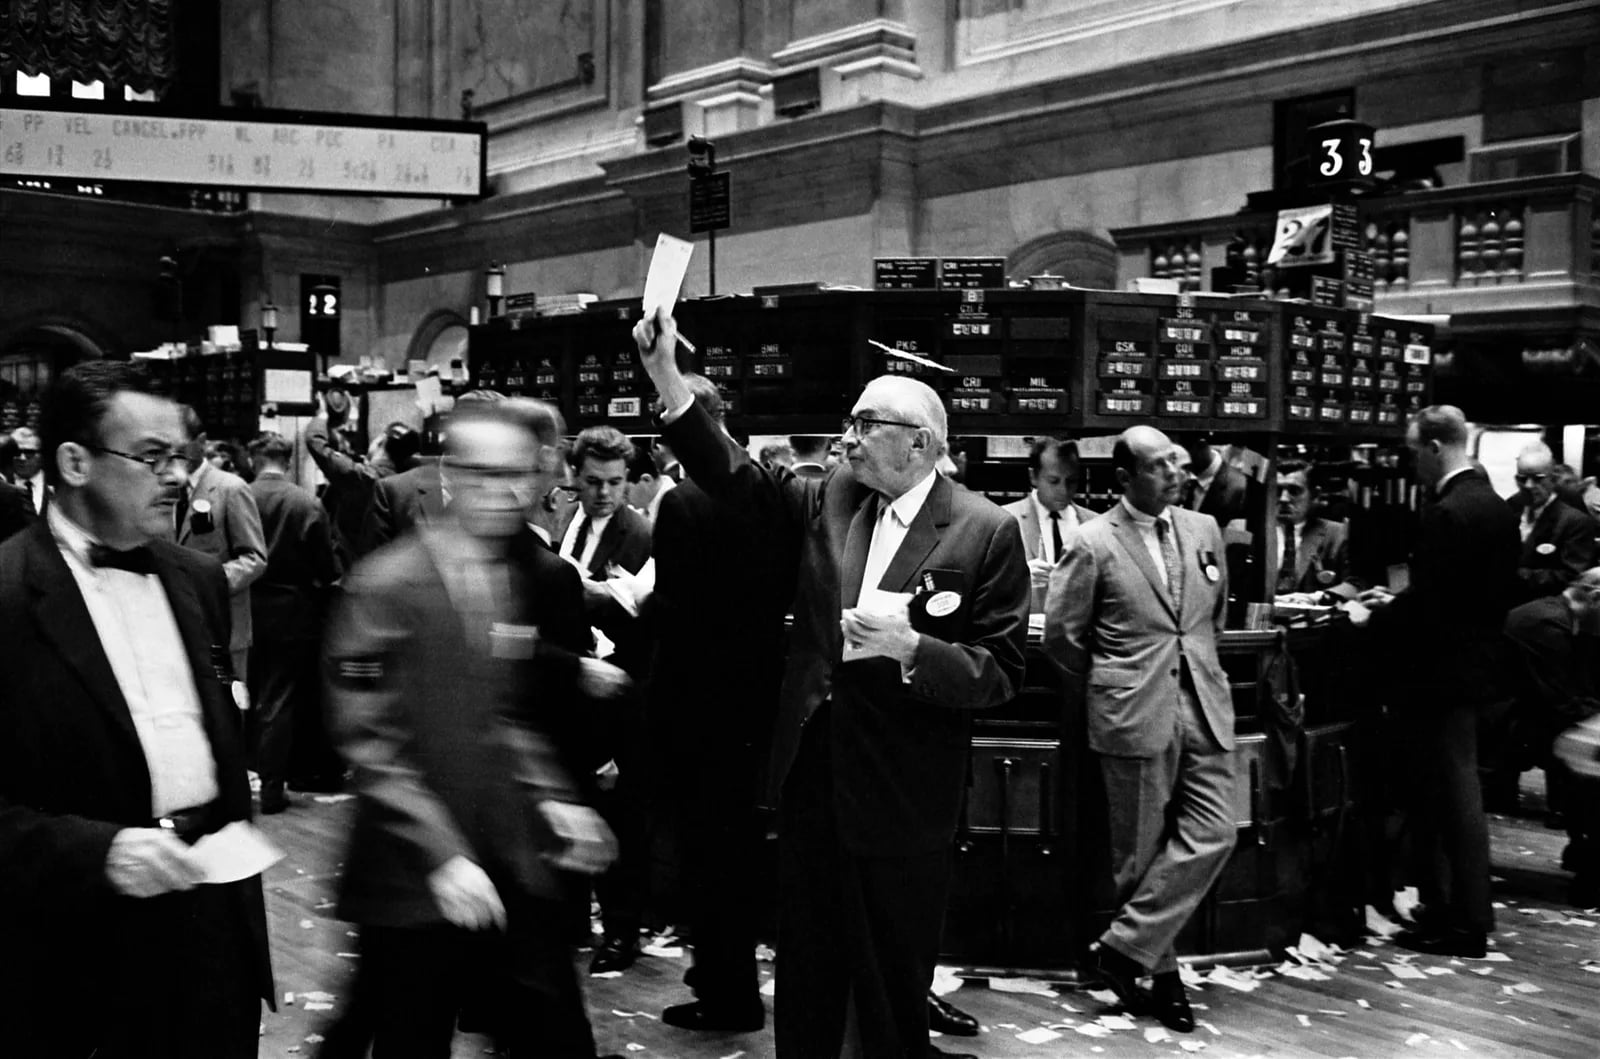
Les rendements des obligations d'État ont bondi dans les grandes économies le 2 septembre, les investisseurs délaissant la dette souveraine par crainte que la hausse des prix du pétrole, une inflation persistante et des déficits publics en expansion ne forcent les banques centrales à maintenir des taux élevés plus longtemps. Cette vente synchronisée a porté les coûts d'emprunt à des sommets pluriannuels et, dans certains cas, à des niveaux inégalés depuis plusieurs décennies, de Washington à Tokyo en passant par Londres.
Le rendement de référence du Trésor américain à 10 ans a grimpé à 4,8122 pour cent, son plus haut niveau depuis novembre 2023 et au-dessus d'un précédent pic établi en janvier 2025, selon IBTimes Singapore. Les marchés intégraient de plus en plus le seuil de 5 pour cent comme prochaine barre, rapporte Reuters. Le rendement du Bund allemand à 10 ans a atteint 3,38 pour cent, le plus élevé depuis avril 2011, tandis que le gilt britannique à 10 ans a touché 5,21 pour cent, un niveau inédit depuis juin 2008, selon les données de TradingEconomics. Le rendement français à 10 ans a atteint son plus haut depuis novembre 2008, et les rendements italiens et espagnols ont grimpé à des sommets proches de trois ans.
L'épicentre du choc était toutefois le Japon. Le rendement de l'obligation d'État japonaise à 10 ans a franchi la barre des 3 pour cent pour la première fois depuis 1996, confirmé par un rendement de 3,011 pour cent au prix le plus bas accepté lors de l'adjudication de JGB du 1er septembre, a rapporté le ministère des Finances. Le rendement australien à 10 ans a atteint 5,198 pour cent, son plus haut en 15 ans. L'ampleur du mouvement soulignait qu'il ne s'agissait pas d'un événement isolé sur le Trésor américain, mais d'un réévaluation mondiale du risque souverain.
Le pétrole et l'inflation comme moteurs principaux
La vente s'est accélérée alors que le Brent a atteint $95.91 le baril, un plus haut de cinq semaines, dans un contexte de tensions croissantes entre les États-Unis et l'Iran et d'inquiétudes sur des perturbations du transport maritime dans le détroit d'Ormuz, selon les données de marché de Reuters. La hausse des prix de l'énergie alimente directement l'inflation globale par le biais des coûts de carburant, de transport et de production, ce qui rend plus difficile pour les banques centrales de justifier des baisses de taux même si la croissance montre des signes de mollissement.
Le président de la Réserve fédérale, Kevin Warsh, a renforcé ce message le 28 août, révélant que l'indicateur d'inflation PCE core privilégié par la Fed s'établissait à 3,7 pour cent sur 12 mois et à 4,1 pour cent sur les six derniers mois, tous deux bien au-dessus de l'objectif de 2 pour cent de la banque centrale. M. Warsh a ajouté que 54 pour cent des 199 composantes du panier PCE avaient augmenté de plus de 3 pour cent sur un an, une ampleur des pressions sur les prix qui complique tout argument en faveur d'un assouplissement. Les marchés ont ensuite intégré une probabilité de 68 pour cent d'une hausse des taux de la Fed en septembre, selon TradingEconomics.
En Europe, le tableau était similaire. L'inflation de la zone euro s'est accélérée à 3,3 pour cent en août, son plus haut depuis septembre 2023, tirée par les coûts énergétiques, selon TradingEconomics. Les marchés ont intégré une probabilité de 80 pour cent que la Banque centrale européenne relève son taux de dépôt à environ 2,70 pour cent d'ici décembre, ce qui implique au moins une hausse supplémentaire après un mouvement attendu en septembre. Les responsables de la BCE Olli Rehn et Martin Kocher ont averti qu'un conflit prolongé et des risques inflationnistes croissants pourraient exiger un resserrement supplémentaire.
Pression budgétaire et limites de l'intervention
Sous le récit inflationniste se cache un récit budgétaire. La dette publique américaine a dépassé $40 billions, et une émission massive de Treasuries concurrence une offre croissante d'obligations d'entreprises — notamment des entreprises technologiques qui empruntent pour financer des infrastructures d'intelligence artificielle — pour un pool fini de capital investisseur. Le Trésor américain avait auparavant élargi la taille maximale de certaines opérations de rachat de longue durée à au moins $4 billions, mais cette intervention n'a pas enrayé la hausse des rendements à long terme, rapporte Reuters. Le rendement du Trésor à 30 ans a ensuite atteint son plus haut niveau depuis 2007.
La hausse simultanée des rendements sur les marchés souverains indique un réévaluation structurelle plutôt qu'un pari tactique. Reuters a noté que les inquiétudes concernant les déficits budgétaires, l'émission massive d'obligations publiques et les risques géopolitiques contribuaient à la pression sur les obligations d'État à long terme dans le monde entier.
Ce que des rendements plus élevés signifient pour les emprunteurs et les actions
La hausse des rendements souverains se propage à l'ensemble de l'économie, car les obligations d'État servent de référence pour la tarification des prêts immobiliers, des crédits automobiles et de la dette des entreprises. Un mouvement durable à la hausse resserre les conditions financières et augmente le coût de l'emprunt pour les consommateurs comme pour les entreprises. L'effet est amplifié pour les entreprises technologiques qui ont émis des montants record de dette pour financer les centres de données et la capacité de calcul en IA, selon CNN Business. Comme l'a déclaré à CNN Tom Tzitzouris, responsable de la recherche sur les taux fixes chez Baird Strategas, des rendements plus élevés accroissent la douleur pour les entreprises ayant d'importants besoins d'emprunt.
Pour les actions, des rendements plus élevés créent un vent contraire à double sens. Ils augmentent les taux d'actualisation, comprimant la valeur actuelle des bénéfices futurs des valeurs de croissance, et rendent les obligations d'État sans risque une alternative plus attrayante aux actions plus risquées. Le Nasdaq Composite, à forte composante technologique, était en baisse de plus de 3 pour cent par rapport à son dernier record de juin, selon CNN Business, et a reculé de 1 pour cent le 1er septembre avant de se reprendre de 0,45 pour cent le 2 septembre, les rendements se repliant modestement depuis les sommets du matin.
Le franchissement des 3 pour cent par le Japon revêt une importance mondiale supplémentaire. Des rendements obligataires domestiques plus élevés peuvent modifier le calcul des investisseurs institutionnels japonais — parmi les plus grands détenteurs mondiaux de revenu fixe étranger — et potentiellement déclencher des flux de rapatriement qui ajouteraient une pression supplémentaire aux marchés obligataires américains et européens.
Limites et incertitudes
Plusieurs réserves tempèrent les perspectives. La vente pourrait s'inverser rapidement si les tensions liées à l'Iran s'apaisent ou si les données économiques à venir suggèrent que l'inflation atteint un pic. Les banques centrales gardent la capacité de surprendre les marchés par des signaux accommodants, comme cela s'est produit à plusieurs reprises en 2025. Le programme de rachat du Trésor, bien qu'inefficace jusqu'ici, pourrait être élargi. Et le niveau de 4,81 pour cent sur le 10 ans, bien qu'élevé, reste en dessous du seuil psychologique de 5 pour cent que de nombreux acteurs du marché considèrent comme un point de rupture potentiel pour la soutenabilité budgétaire.
Ce qui est clair, c'est que l'ère de l'emprunt souverain bon marché recule. La question pour les marchés est de savoir si l'ajustement sera ordonné ou si la convergence d'une inflation tirée par le pétrole, d'une expansion budgétaire et d'un risque géopolitique poussera les rendements au-delà des niveaux que le système financier mondial peut absorber sans perturbation plus large.
Sources
- IBTimes Singapore, "U.S. 10-Year Treasury Yield Hits 4.81% As Iran War Drives Global Bond Rout," September 2, 2026 (ibtimes.sg)
- CNN Business, "Bond Market Sell-off," September 2, 2026 (cnn.com)
- TradingEconomics, "UK 10 Year Bond Yield," accessed September 3, 2026 (tradingeconomics.com)
- TradingEconomics, "Germany 10Y Bond Yield Hits 15-year High," September 2, 2026 (tradingeconomics.com)