Le chiffre qui détermine ce que les Européens paient pour le chauffage, la cuisine et la production d'électricité n'est fixé ni à Bruxelles, ni à Berlin, ni à Paris. Il provient d'un point d'échange virtuel aux Pays-Bas appelé Title Transfer Facility — TTF — où le gaz naturel change de mains sur le papier sans jamais passer par un gazoduc physique. Le 11 septembre 2026, le TTF s'établissait à 80.32 euros par mégawattheure (EUR/MWh), un niveau inédit depuis 2023, selon Trading Economics. Comprendre comment ce mécanisme comptable fonctionne — et pourquoi des perturbations à des milliers de kilomètres peuvent le faire bouger du jour au lendemain — est essentiel pour quiconque cherche à comprendre les coûts énergétiques européens.
Ce qu'est le TTF (et ce qu'il n'est pas)
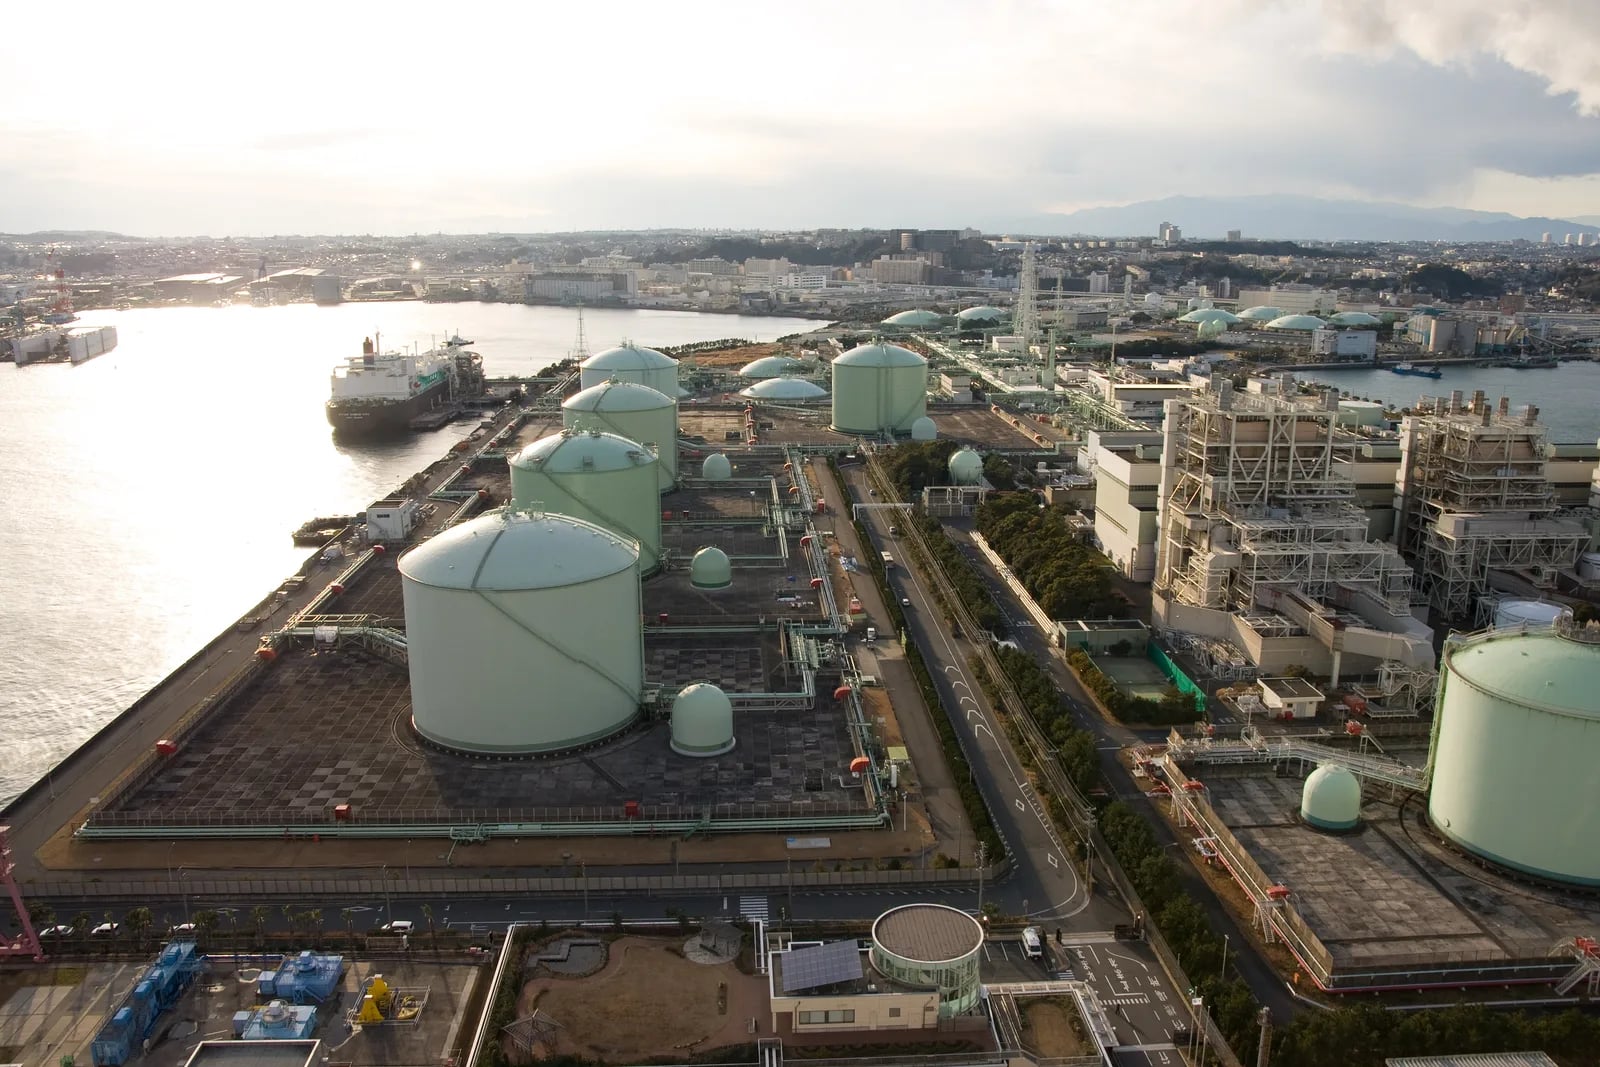
Le TTF n'est pas un gazoduc, ni un terminal, ni une installation de stockage. C'est un point de transfert virtuel au sein du réseau national de transport de gaz néerlandais, exploité par Gasunie Transport Services (GTS), une filiale de l'entreprise énergétique contrôlée par l'État, Gasunie. Créé en 2003, il a été conçu comme un hub comptable où les parties qui ont déjà introduit du gaz dans le réseau néerlandais — via des points d'entrée tels que les terminaux GNL de Gate (Rotterdam) et d'EemsEnergy (Eemshaven), ou des raccordements de gazoducs depuis la Norvège, le Royaume-Uni et l'Allemagne — peuvent transférer la propriété à une autre partie sans déplacer physiquement les molécules.
En pratique, une entreprise de services publics qui a importé du GNL via le terminal Gate à Rotterdam peut vendre ce gaz à un distributeur allemand par le biais d'une transaction sur le TTF. Le gaz reste là où il se trouve dans le réseau de gazoducs ; seul le registre de propriété change. Gasunie enregistre ces transferts par des messages électroniques appelés nominations. Le prix auquel ces transferts ont lieu — coté en EUR/MWh — est le prix du TTF.
Cette conception virtuelle n'est pas unique. Le Royaume-Uni a sa propre version, le National Balancing Point (NBP), et l'Allemagne exploite le Trading Hub Europe (THE). Mais le TTF est devenu dominant en raison de la position géographique des Pays-Bas : au carrefour des gazoducs reliant la Scandinavie, la mer du Nord, l'Europe centrale et la Méditerranée, et abritant deux des plus grands terminaux d'importation de GNL d'Europe. Cette convergence des routes d'approvisionnement a créé le pool de liquidité le plus profond du continent, et la liquidité attire davantage de liquidité. Le commerce de gros de gaz au TTF dépasse désormais la consommation intérieure néerlandaise d'un facteur quatorze, selon les données de Wikipédia sur l'installation.
Pourquoi un seul hub fixe les prix pour 27 pays
Le lien entre le TTF et les prix du gaz à travers l'Europe fonctionne par deux mécanismes : l'indexation et l'arbitrage.
Premièrement, l'indexation. De nombreux contrats d'approvisionnement de gaz à long terme en Europe sont indexés sur le TTF. Un opérateur de gazoduc livrant du gaz de la Norvège vers l'Allemagne, ou un fournisseur de GNL apportant des cargaisons vers la France, peut fixer le prix de ses contrats comme "TTF moins une remise" ou "TTF plus une prime". Cela signifie que le prix du TTF détermine directement le coût du gaz pour les services publics, les industries et, en fin de compte, les ménages — même dans les pays où très peu de gaz circule physiquement par le réseau néerlandais.
Deuxièmement, l'arbitrage. Même lorsque les contrats ne sont pas directement indexés sur le TTF, les forces du marché poussent les prix vers la convergence. Si le gaz est moins cher en Allemagne (THE) qu'aux Pays-Bas (TTF), les traders achèteront en Allemagne et vendront aux Pays-Bas jusqu'à ce que l'écart de prix se referme — moins les coûts de transport. C'est pourquoi le THE (Allemagne), le PEG (France) et le PSV (Italie) ont tendance à suivre le TTF de près, avec seulement de faibles écarts reflétant les péages de gazoducs et les conditions locales. ICE, qui exploite la bourse de contrats à terme du TTF, décrit le TTF comme le "point de référence de prix pour les hubs gaziers européens" au sens large.
La conséquence pratique est qu'un seul chiffre — le prix des contrats à terme du mois suivant sur le TTF — se propage à tout le continent. Lorsque le TTF monte, il fait grimper le coût du gaz pour les producteurs d'électricité (ce qui fixe les prix de l'électricité), pour les utilisateurs industriels (chimie, acier, verre) et pour les factures d'énergie des ménages. Le régulateur britannique de l'énergie, Ofgem, par exemple, a fixé son plafond de prix à £1,723 par an à partir d'octobre 2026, la composante gaz augmentant de 8%, un reflet direct des mouvements du TTF, selon Global Oil Shock.
Le pont GNL : pourquoi les nouvelles du Moyen-Orient font bouger le gaz européen
Le mécanisme de transmission le plus puissant — et le plus mal compris — est le gaz naturel liquéfié (GNL). L'approvisionnement gazier de l'Europe dépend de deux canaux physiques : les gazoducs (en provenance de Norvège, d'Algérie, d'Azerbaïdjan et, historiquement, de Russie) et les importations de GNL. Après l'effondrement des livraisons par gazoduc de la Russie à la suite de l'invasion de l'Ukraine en 2022, l'Europe est devenue beaucoup plus dépendante du GNL, qui représente désormais environ un quart de l'approvisionnement gazier du continent.
Le GNL est une marchandise échangée mondialement. Une cargaison de gaz liquéfié chargée au Qatar, aux États-Unis ou en Australie peut être redirigée en cours de voyage vers le marché offrant le prix le plus élevé. Cela crée un lien d'arbitrage entre le TTF et les prix spot du GNL asiatique — en particulier le Japan Korea Marker (JKM), également négocié par ICE. Lorsque la demande asiatique augmente, ou lorsque l'approvisionnement est perturbé au Moyen-Orient, le prix du GNL en Asie monte. À ce moment-là, les cargaisons de GNL qui se dirigeraient normalement vers les terminaux européens sont détournées vers des acheteurs asiatiques qui paieront plus. L'approvisionnement de l'Europe se resserre. Le TTF monte.
C'est précisément ce qui s'est produit en 2026. Le TTF se négociait au-dessus de 65 EUR/MWh le 20 août — en hausse de 130% depuis le début de l'année, selon Euronews — porté par une combinaison de faibles niveaux de stockage, d'une forte demande asiatique de GNL et de préoccupations d'approvisionnement liées aux tensions au Moyen-Orient. Le 9 septembre, Bloomberg rapportait que le TTF franchissait les 80 EUR/MWh pour la première fois depuis 2023. Le déclencheur n'était pas un événement européen ; c'était le marché mondial du GNL redistribuant les cargaisons.
Le stockage amplifie cette dynamique. Le stockage gazier européen n'était rempli qu'à 57.1% au 1er août 2026, un niveau record pour cette date, selon Euronews. Au 8 septembre, il était monté à 67.12% — toujours le niveau le plus faible pour cette période de l'année depuis 2009, selon les données de Wood Mackenzie citées par Rigzone. Lorsque le stockage est bas à l'entrée de l'hiver, il y a moins de tampon pour absorber les perturbations d'approvisionnement, et le marché intègre une prime de risque. Les prévisions des analystes pour l'hiver 2026-27 divergent fortement : Oxford Economics projette environ 60 EUR/MWh, tandis que CNBC a cité des scénarios au-dessus de 100 EUR/MWh.
Ce que cela signifie
Le TTF est un mécanisme, non un marché au sens traditionnel. Il ne produit pas de gaz, ne le stocke pas et ne le transporte pas. Il découvre un prix — et ce prix, par l'indexation, l'arbitrage et le marché mondial du GNL, détermine les coûts énergétiques de tout un continent. Pour quiconque cherche à comprendre pourquoi l'arrêt d'un gazoduc en Arabie saoudite, un hiver froid en Chine ou un déficit de stockage en Allemagne finissent tous par affecter le même chiffre sur le même écran, la réponse passe par un point virtuel du réseau gazier néerlandais.
Sources
1. Gasunie Transport Services, "TTF" — gasunietransportservices.nl 2. ICE, "Title Transfer Facility (TTF)" — ice.com 3. Global Oil Shock, "TTF Gas Price Explained: Europe's Benchmark 2026" — globaloilshock.com 4. Wikipedia, "Title Transfer Facility" — en.wikipedia.org 5. Trading Economics, TTF quotations — tradingeconomics.com 6. Euronews, "Asia LNG Demand Rebound & European Gas Prices 2026" — discoveryalert.com 7. Rigzone / Wood Mackenzie, EU gas storage data — energyprices.net