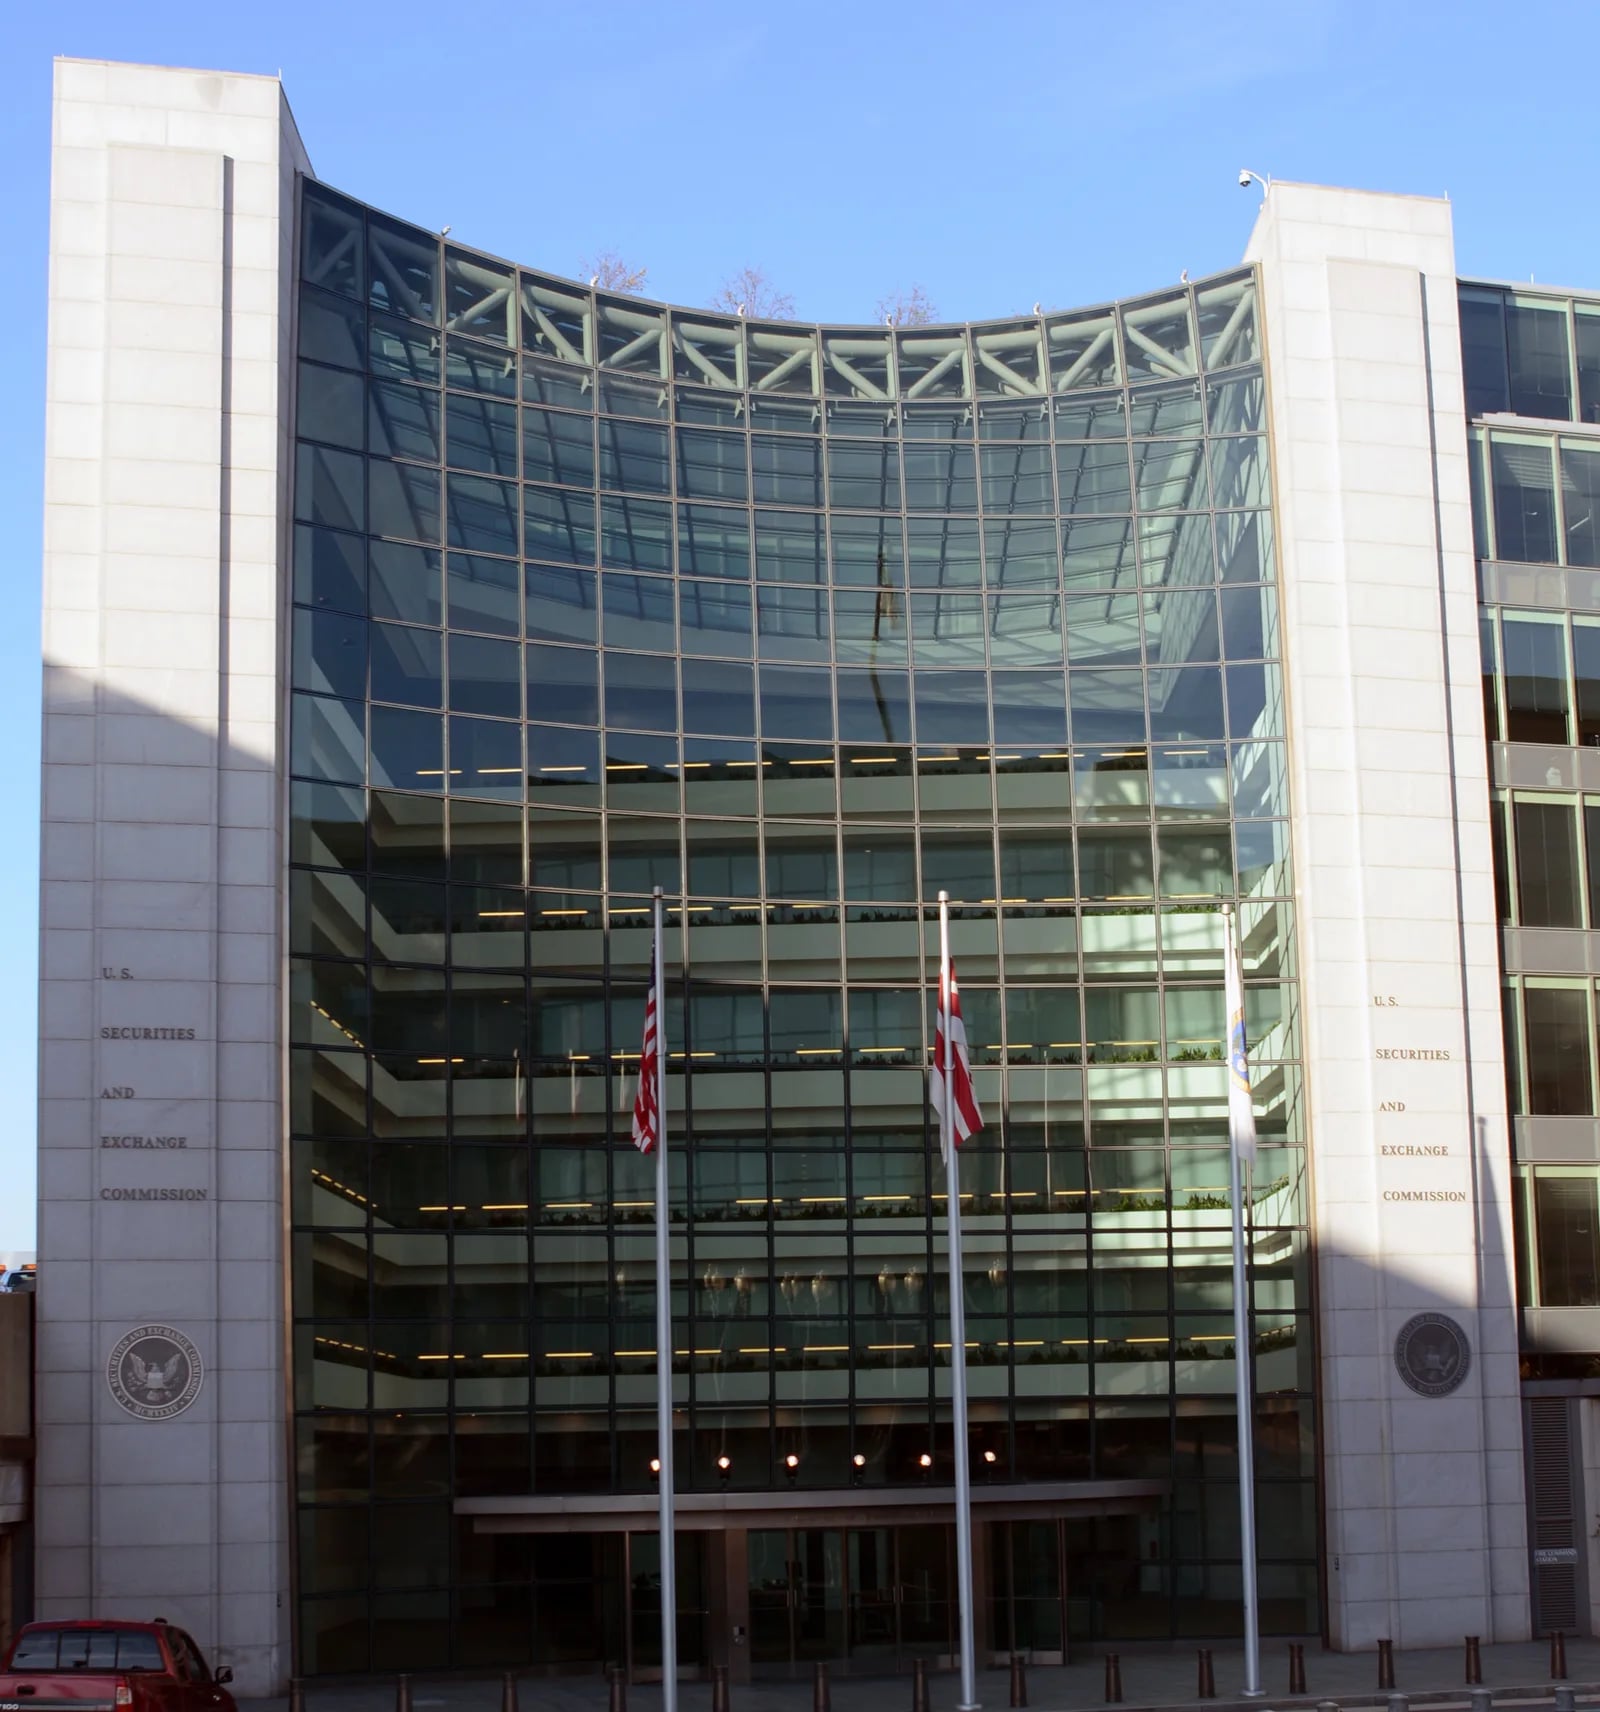
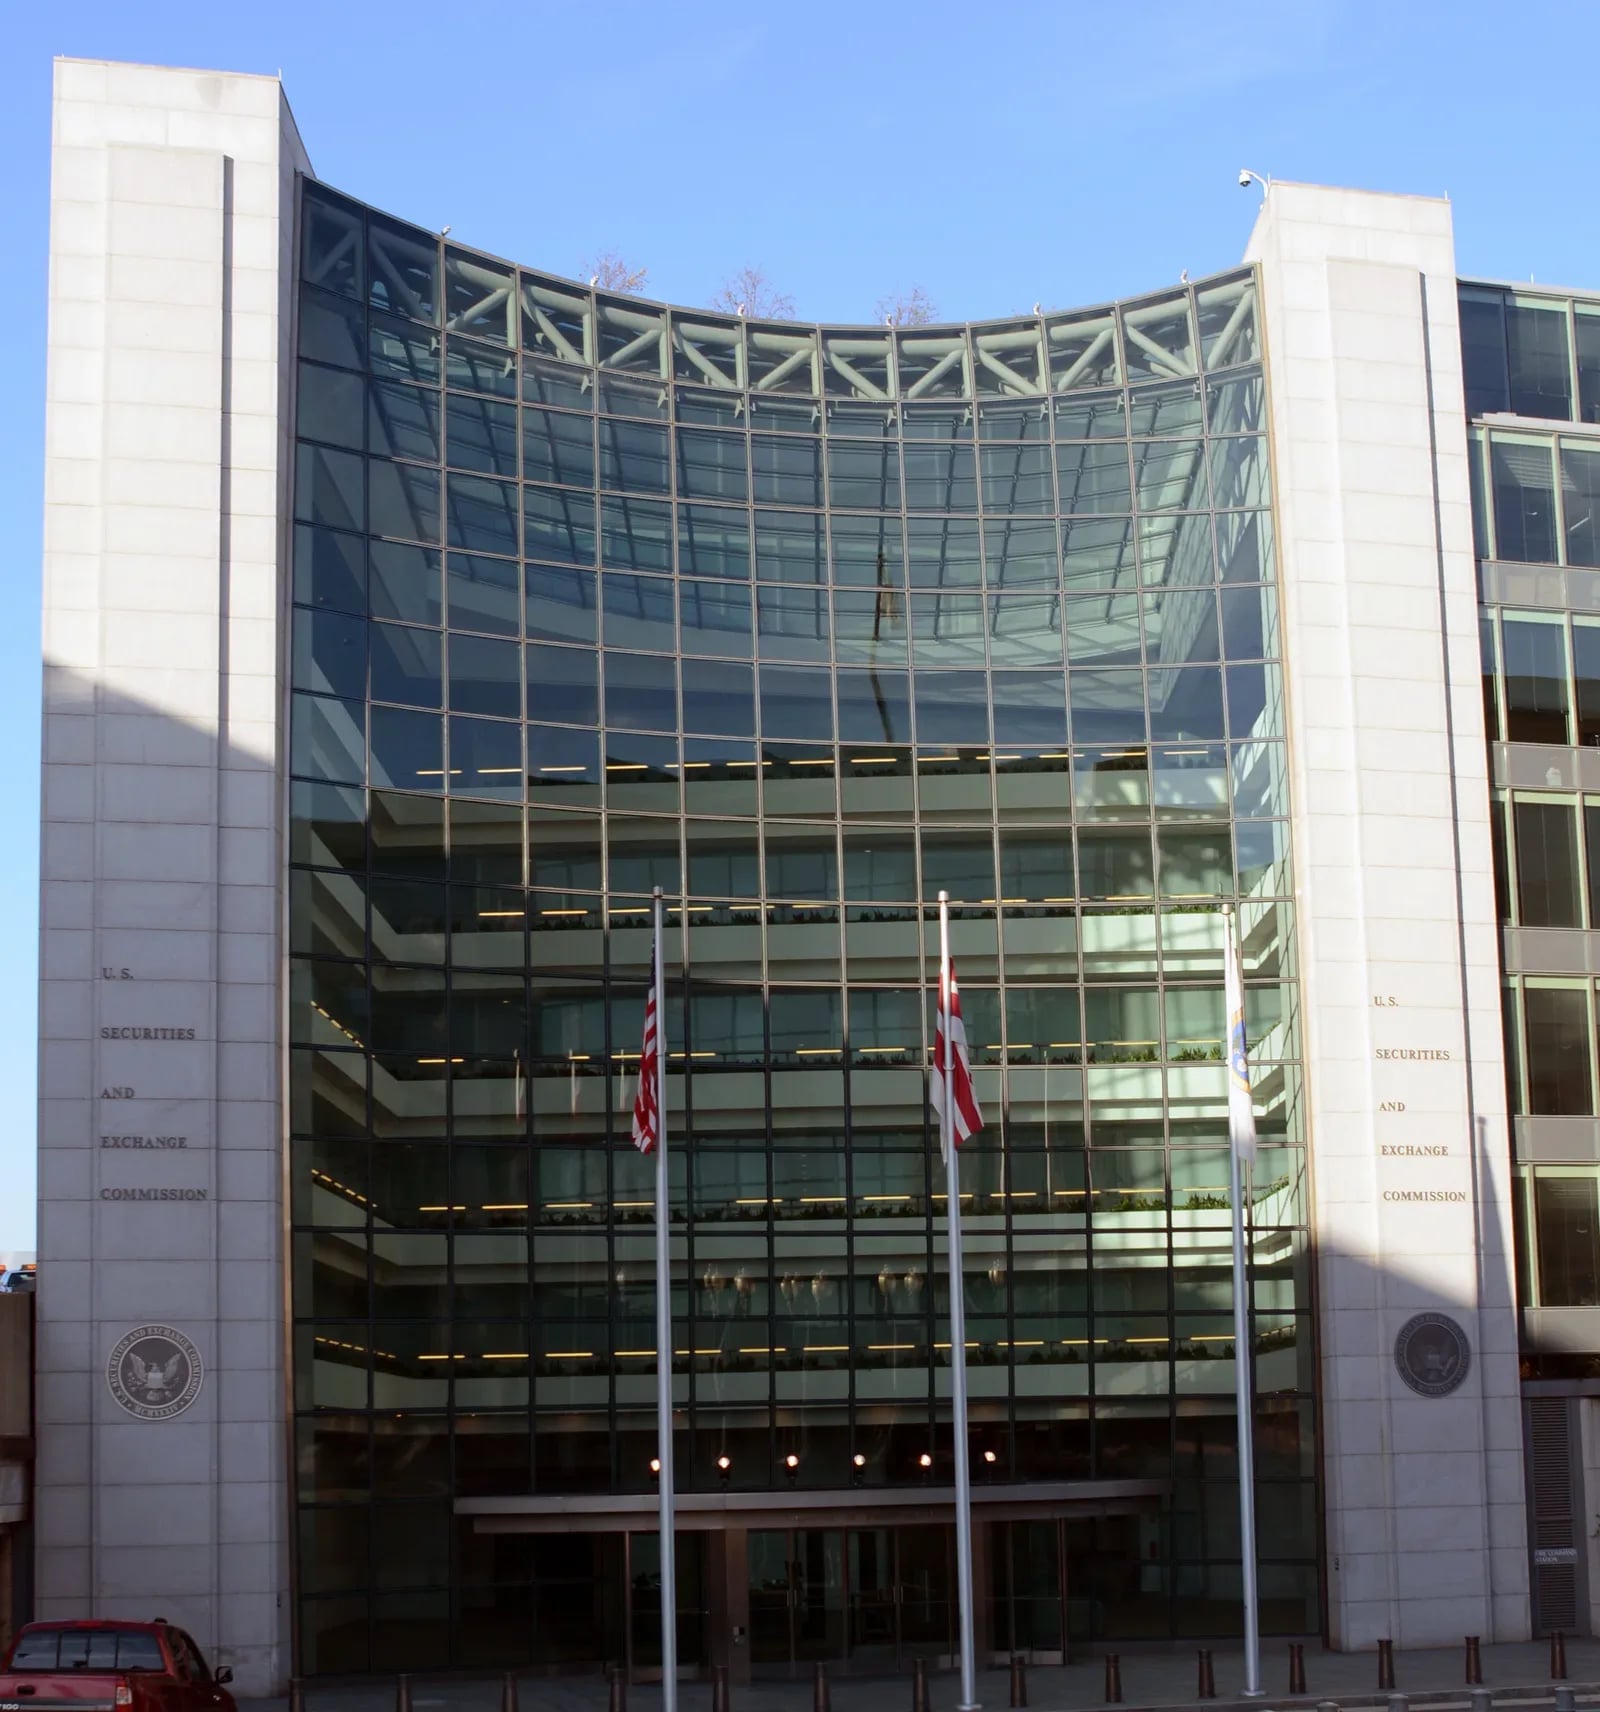
La Securities and Exchange Commission des États-Unis a voté le 18 août 2026 en faveur de la proposition de « Regulation Crypto Assets », le premier cadre fédéral dédié aux offres de jetons numériques. Le texte de proposition de 402 pages (Release No. 34-10042) crée deux nouvelles exemptions à la loi Securities Act de 1933 ainsi qu'un safe harbor conditionnel qui pourrait permettre aux crypto-actifs de sortir du régime du contrat d'investissement une fois que les efforts de gestion essentiels d'un projet sont achevés ou définitivement cessés.
Ce que contient la proposition
Le règlement établit deux voies permettant aux émetteurs de crypto-actifs de lever des capitaux sans déclencher une inscription complète en tant que valeurs mobilières. L'**exemption pour start-up** est une option unique autorisant des offres allant jusqu'à $5 millions sur une période de quatre ans. Les émetteurs déposeraient une notice de recours à un nouveau formulaire NOR et fourniraient aux investisseurs des informations narratives fondées sur des principes.
L'**exemption de levée de fonds**, partiellement inspirée du Regulation A, autorise des offres allant jusqu'à $75 millions sur toute période de 12 mois. Elle exige un dépôt plus détaillé sur le formulaire 1-CRYPTO, incluant les états financiers ainsi qu'une analyse des activités et de la situation financière de l'émetteur. Les émetteurs utilisant ce palier seraient également soumis à des obligations de reporting continues. Aucune des deux exemptions n'est exclusive — les dispositions anti-fraude et anti-manipulation du droit fédéral des valeurs mobilières continuent de s'appliquer.
Safe harbor conditionnel pour la sortie du contrat d'investissement
La proposition introduit un safe harbor codifié à l'égard du terme « investment contract » dans les définitions fédérales des valeurs mobilières. Dans ce cadre, un crypto-actif éligible pourrait sortir du statut de contrat d'investissement lorsque l'émetteur achève les efforts de gestion essentiels qu'il avait promis ou cesse définitivement ces efforts. La SEC a décrit cette disposition comme conçue pour « fournir aux participants du marché une plus grande clarté sur le moment où un contrat d'investissement couvert a cessé d'exister en raison de l'absence d'efforts de gestion essentiels ».
Ce safe harbor répond à une préoccupation persistante de l'industrie crypto : une fois qu'un jeton est vendu d'une manière qui constitue un contrat d'investissement, il peut rester soumis au droit des valeurs mobilières indéfiniment. Le cadre proposé fixerait les conditions dans lesquelles cette classification pourrait prendre fin.
Préemption des lois des États et traitement sur le marché secondaire
Le règlement Crypto Assets ajouterait une nouvelle définition de « qualified purchaser » au titre du Securities Act, prémemptant les exigences d'inscription et de qualification prévues par le droit des valeurs mobilières des États pour les contrats d'investissement couverts émis dans le cadre des nouvelles exemptions. La préemption s'étendrait également à certaines transactions sur le marché secondaire, y compris celles portant sur des jetons initialement vendus au titre d'autres exemptions fédérales, à condition que l'émetteur continue de respecter les obligations de dépôt et de reporting.
La SEC a reconnu que les inquiétudes concernant les définitions d'« exchange », de « broker » et de « dealer » au titre de l'Exchange Act appliquées aux transactions crypto restent non résolues, déclarant que « cette proposition n'aborde pas ces recommandations ». Cela signifie que les intermédiaires facilitant les échanges sur le marché secondaire pourraient encore faire face à une incertitude quant à leurs obligations d'enregistrement.
Contexte politique et de marché
La proposition arrive alors que le Congrès débat du CLARITY Act, qui s'est enlisé au Sénat en raison d'un seuil procédural de 60 voix. Le président de la SEC, Paul S. Atkins, a lié la proposition à l'effort plus large de la Commission visant à clarifier les exigences en matière de valeurs mobilières pour les marchés crypto et à réduire les incitations pour les émetteurs à établir des opérations en dehors des États-Unis.
Le bitcoin a progressé après l'annonce, ce qui est cohérent avec l'accueil positif du marché à l'égard d'une clarification réglementaire dans le secteur. La période de commentaires publics restera ouverte pendant 60 jours après la publication du texte de proposition au Federal Register.
La proposition s'appuie sur les orientations interprétatives de mars 2026 de la SEC sur l'application du droit fédéral des valeurs mobilières aux transactions sur crypto-actifs. Elle n'aborde pas le statut des crypto-actifs qui sont eux-mêmes des valeurs mobilières, se concentrant plutôt sur les contrats d'investissement impliquant des crypto-actifs.
Sources
- SEC Press Release 2026-76, « SEC Proposes New Regulation Crypto Assets », 18 août 2026 (sec.gov)
- Baker Botts, « SEC Proposes 'Regulation Crypto Assets' », août 2026 (bakerbotts.com)
- 36Crypto, « SEC Proposes Crypto Rules With $75 Million Fundraising Exemption », 19 août 2026 (36crypto.com)