Il numero che determina quanto gli europei pagano per riscaldamento, cucina e produzione di elettricità non viene deciso a Bruxelles, Berlino o Parigi. Viene da un punto di scambio virtuale nei Paesi Bassi chiamato Title Transfer Facility — TTF — dove il gas naturale cambia proprietario sulla carta senza mai transitare fisicamente attraverso un gasdotto. L'11 settembre 2026 il TTF quotava 80,32 euro per megawattora (EUR/MWh), un livello che non si vedeva dal 2023, secondo Trading Economics. Capire come funziona questo meccanismo contabile — e perché interruzioni a migliaia di chilometri di distanza possono muoverlo dall'oggi al domani — è essenziale per chiunque voglia orientarsi nei costi energetici europei.
Cos'è il TTF (e cosa non è)
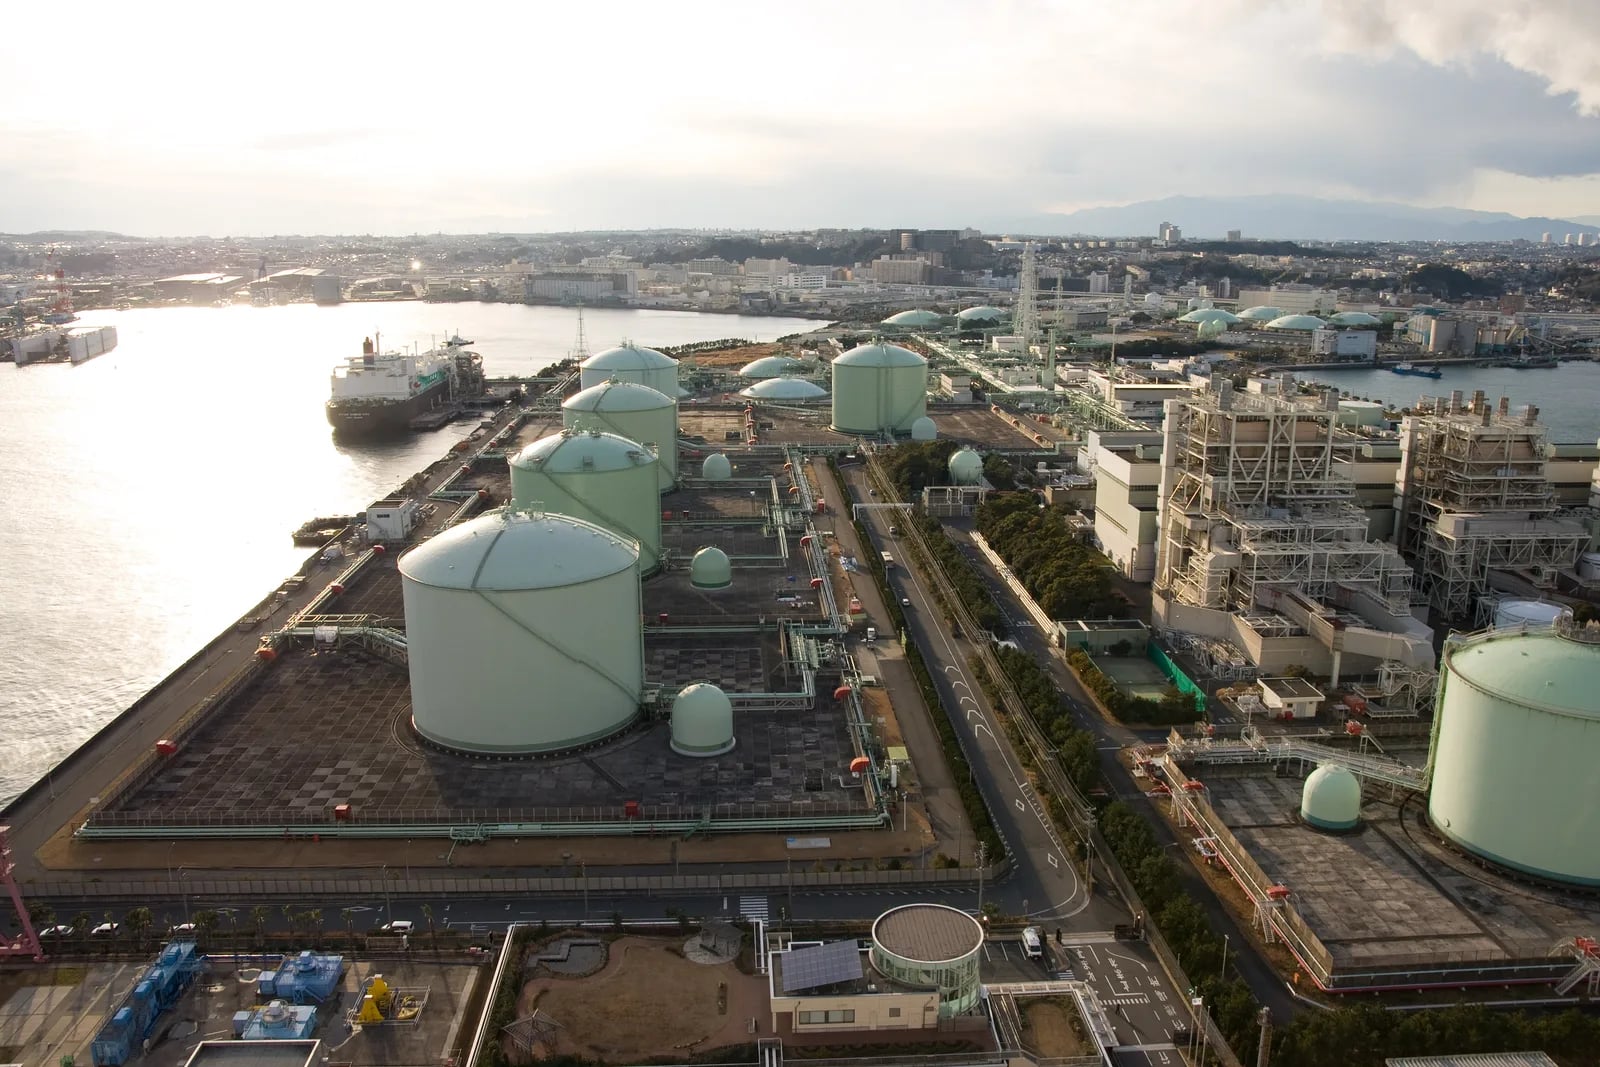
Il TTF non è un gasdotto, un terminale né un impianto di stoccaggio. È un punto di scambio virtuale all'interno della rete di trasporto gas nazionale olandese, gestito da Gasunie Transport Services (GTS), una controllata della società energetica a partecipazione statale Gasunie. Creato nel 2003, è stato progettato come un hub contabile dove le parti che hanno già immesso gas nella rete olandese — attraverso punti di ingresso come i terminali LNG di Gate (Rotterdam) e EemsEnergy (Eemshaven), o le connessioni gasdottistiche dalla Norvegia, dal Regno Unito e dalla Germania — possono trasferire la proprietà a un'altra parte senza spostare fisicamente le molecole.
In pratica, una compagnia energetica che ha importato LNG attraverso il terminale Gate di Rotterdam può vendere quel gas a un distributore tedesco tramite una transazione TTF. Il gas resta dov'è nella rete di gasdotti; cambia solo il registro della proprietà. Gasunie registra questi trasferimenti attraverso messaggi elettronici chiamati nomination. Il prezzo a cui avvengono questi trasferimenti — quotato in EUR/MWh — è il prezzo TTF.
Questo design virtuale non è unico. Il Regno Unito ha la propria versione, il National Balancing Point (NBP), e la Germania gestisce il Trading Hub Europe (THE). Ma il TTF è diventato dominante grazie alla posizione geografica dei Paesi Bassi: al crocevia dei gasdotti che collegano Scandinavia, Mare del Nord, Europa Centrale e Mediterraneo, e sede di due dei più grandi terminali LNG europei. Questa convergenza di rotte di approvvigionamento ha creato il bacino di liquidità più profondo del continente, e la liquidità ne attira altra. Il volume di scambio al TTF supera ormai il consumo domestico olandese di un fattore quattordici, secondo i dati riportati su Wikipedia.
Perché un Solo Hub Fissa i Prezzi per 27 Paesi
Il legame tra TTF e i prezzi del gas in Europa opera attraverso due meccanismi: l'indicizzazione e l'arbitraggio.
Primo, l'indicizzazione. Molti contratti di fornitura a lungo termine in Europa sono indicizzati al TTF. Un operatore di gasdotti che consegna gas dalla Norvegia alla Germania, o un fornitore LNG che porta carichi in Francia, può prezzare i propri contratti come "TTF meno uno sconto" o "TTF più un premio". Questo significa che il prezzo TTF determina direttamente il costo del gas per le utility, le industrie e, in definitiva, per le famiglie — anche nei paesi in cui fisicamente transita poco gas dalla rete olandese.
Secondo, l'arbitraggio. Anche dove i contratti non sono direttamente indicizzati al TTF, le forze di mercato spingono i prezzi verso la convergenza. Se il gas è più economico in Germania (THE) che nei Paesi Bassi (TTF), i trader compreranno in Germania e venderanno nei Paesi Bassi finché lo scarto di prezzo si chiude — al netto dei costi di trasporto. È per questo che THE (Germania), PEG (Francia) e PSV (Italia) tendono a inseguire il TTF da vicino, con solo piccoli spread che riflettono i pedaggi delle infrastrutture e le condizioni locali. ICE, che gestisce il mercato a termine TTF, descrive il TTF come il "pricing reference point" — punto di riferimento per la formazione del prezzo — per i principali hub gas europei.
La conseguenza pratica è che un singolo numero — il prezzo del contratto TTF front-month — si irradia su tutto il continente. Quando il TTF sale, aumenta il costo del gas per i generatori di elettricità (dove si forma il prezzo dell'energia elettrica), per le industrie (chimica, acciaio, vetro) e per le bollette domestiche. Il regolatore britannico Ofgem, ad esempio, ha fissato il suo prezzo limite a 1.723 sterline all'anno da ottobre 2026, con la componente gas in aumento dell'8% — un riflesso diretto dei movimenti del TTF, come riportato da Global Oil Shock.
Il Ponte LNG: Perché le Notizie dal Medio Oriente Muovono il Gas Europeo
Il meccanismo di trasmissione più potente — e più frainteso — è il gas naturale liquefatto (LNG). L'approvvigionamento di gas dell'Europa dipende da due canali fisici: i gasdotti (dalla Norvegia, dall'Algeria, dall'Azerbaigian e, storicamente, dalla Russia) e le importazioni LNG. Dopo il collasso delle forniture russe via gasdotto in seguito all'invasione dell'Ucraina del 2022, l'Europa è diventata molto più dipendente dall'LNG, che oggi rappresenta circa un quarto dell'offerta di gas del continente.
LNG è un commodity negoziata a livello globale. Un carico di gas liquefatto caricato in Qatar, negli Stati Uniti o in Australia può essere reindirizzato in rotta verso il mercato che offre il prezzo più alto. Questo crea un collegamento di arbitraggio tra il TTF e i prezzi spot LNG asiatici — in particolare il Japan Korea Marker (JKM), anch'esso negoziato su ICE. Quando la domanda asiatica sale, o quando l'offerta viene interrotta in Medio Oriente, il prezzo dell'LNG in Asia aumenta. A quel punto, i carichi LNG che normalmente direzionerebbero verso i terminali europei vengono deviati verso acquirenti asiatici disposti a pagare di più. L'offerta europea si stringe. Il TTF sale.
È esattamente quanto è accaduto nel 2026. Il TTF quotava oltre 65 EUR/MWh il 20 agosto — in rialzo del 130% dall'inizio dell'anno, secondo Euronews — trainato dalla combinazione di livelli di stoccaggio bassi, forte domanda LNG asiatica e preoccupazioni sull'offerta legatte alle tensioni in Medio Oriente. Il 9 settembre Bloomberg ha riportato il TTF sopra gli 80 EUR/MWh per la prima volta dal 2023. Il trigger non era un evento europeo: era il mercato globale LNG che redistribuiva i carichi.
Lo stoccaggio amplifica questa dinamica. Le scorte di gas europee erano al 57,1% il 1° agosto 2026, un minimo storico per quella data, secondo Euronews. Entro l'8 settembre erano salite al 67,12% — ancora il livello più debole per quel periodo dell'anno dal 2009, secondo i dati di Wood Mackenzie citati da Rigzone. Quando le scorte sono basse prima dell'inverno, c'è meno buffer per assorbire le interruzioni dell'offerta, e il mercato incorpora un premio di rischio. Le previsioni degli analisti per l'inverno 2026-27 divergono nettamente: Oxford Economics proetta circa 60 EUR/MWh, mentre CNBC ha citato scenari superiori a 100 EUR/MWh.
Cosa Significa Tutto Questo
Il TTF è un meccanismo, non un mercato nel senso tradizionale. Non produce gas, non lo immagazzina, non lo trasporta. Scopre un prezzo — e quel prezzo, attraverso l'indicizzazione, l'arbitraggio e il mercato LNG globale, determina i costi energetici su un intero continente. Per chiunque cerchi di capire perché la chiusura di un gasdotto in Arabia Saudita, un inverno freddo in Cina o un ritardo nello stoccaggio in Germania finiscano per influenzare lo stesso numero sullo stesso schermo, la risposta passa attraverso un punto virtuale nella rete gas olandese.
Fonti
1. Gasunie Transport Services, "TTF" — gasunietransportservices.nl 2. ICE, "Title Transfer Facility (TTF)" — ice.com 3. Global Oil Shock, "TTF Gas Price Explained: Europe's Benchmark 2026" — globaloilshock.com 4. Wikipedia, "Title Transfer Facility" — en.wikipedia.org 5. Trading Economics, quotazioni TTF — tradingeconomics.com 6. Euronews, "Asia LNG Demand Rebound & European Gas Prices 2026" — discoveryalert.com 7. Rigzone / Wood Mackenzie, dati stoccaggio gas europeo — energyprices.net