O número que determina o que os europeus pagam por aquecimento, cozinha e geração de eletricidade não é definido em Bruxelas, Berlim ou Paris. Ele vem de um ponto de negociação virtual nos Países Baixos chamado Title Transfer Facility — TTF —, onde o gás natural muda de mãos no papel, sem nunca passar por um gasoduto físico. Em 11 de setembro de 2026, o TTF estava a 80,32 euros por megawatt-hora (EUR/MWh), um nível não visto desde 2023, segundo a Trading Economics. Entender como esse mecanismo de escrituração funciona — e por que perturbações a milhares de quilômetros de distância podem movimentá-lo da noite para o dia — é essencial para quem tenta compreender os custos de energia na Europa.
O que o TTF é (e o que não é)
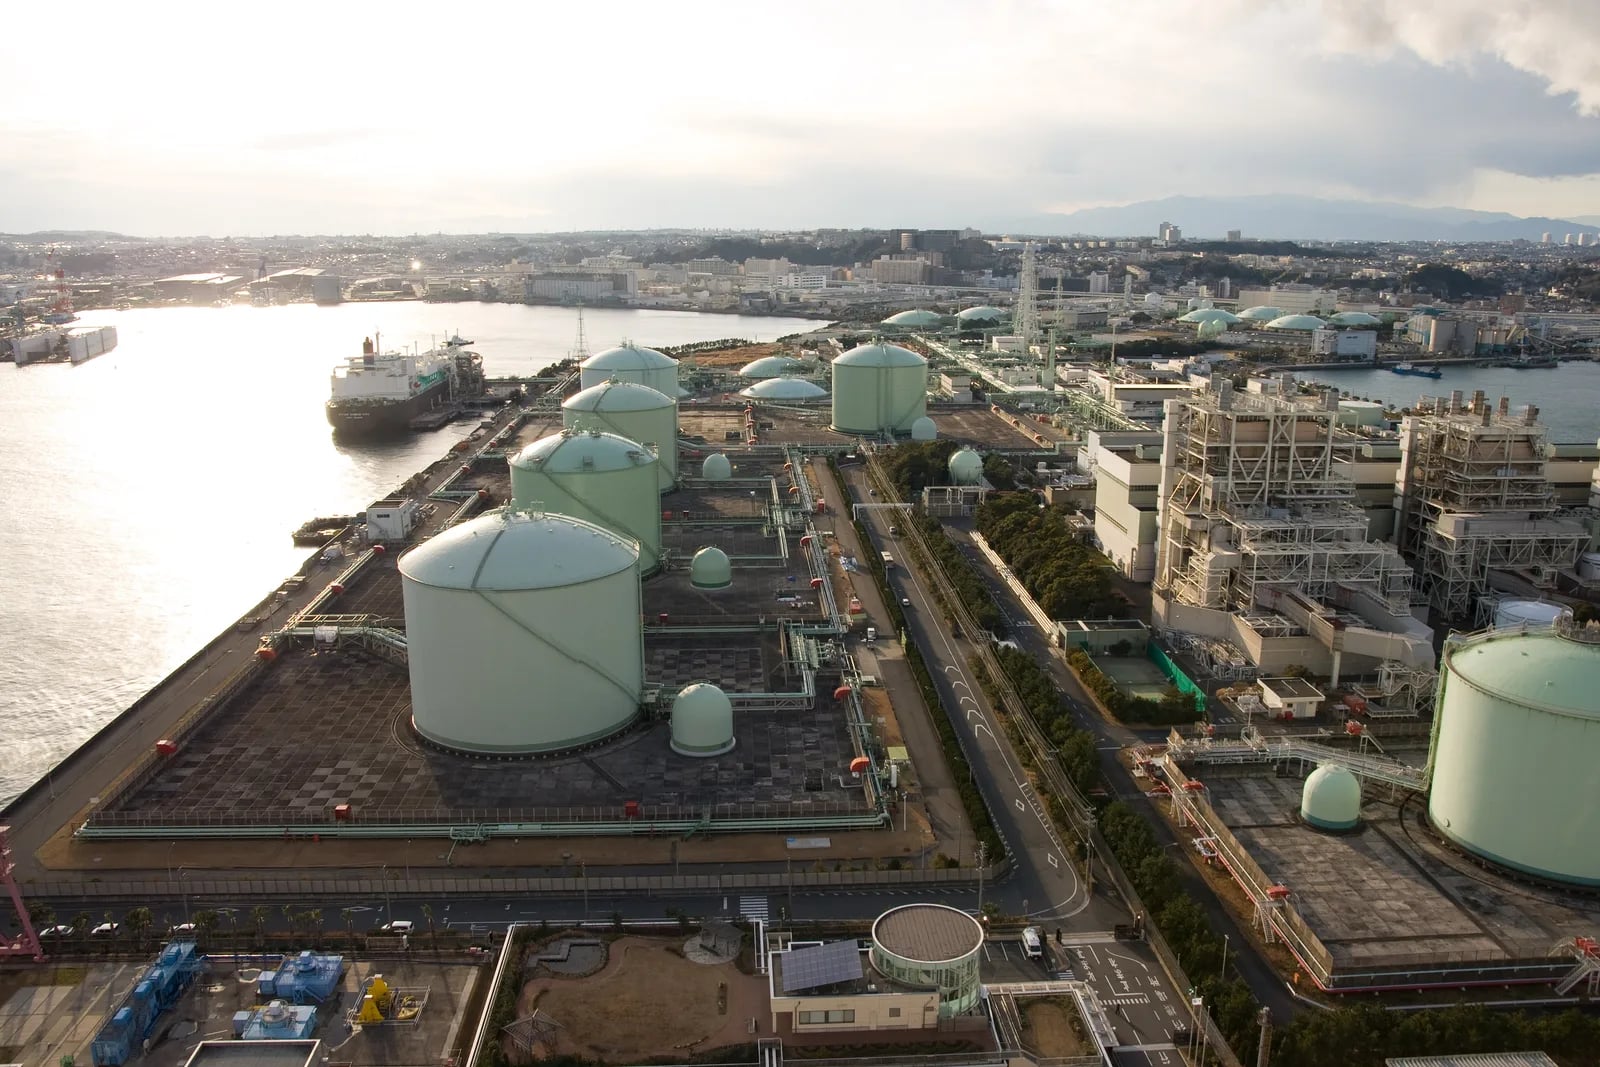
O TTF não é um gasoduto, um terminal nem uma instalação de armazenamento. É um ponto de transferência virtual dentro da rede nacional de transporte de gás dos Países Baixos, operado pela Gasunie Transport Services (GTS), subsidiária da empresa de energia controlada pelo Estado, Gasunie. Criado em 2003, foi concebido como um centro de escrituração onde as partes que já introduziram gás na rede holandesa — por pontos de entrada como os terminais de GNL em Gate (Roterdã) e EemsEnergy (Eemshaven), ou conexões de gasodutos da Noruega, do Reino Unido e da Alemanha — podem transferir a propriedade para outra parte sem mover fisicamente as moléculas.
Na prática, uma empresa de serviços públicos que importou GNL pelo terminal Gate, em Roterdã, pode vender esse gás a um distribuidor alemão por meio de uma negociação no TTF. O gás permanece onde está na rede de gasodutos; apenas o registro de propriedade muda. A Gasunie registra essas transferências por meio de mensagens eletrônicas chamadas nominações. O preço pelo qual essas transferências ocorrem — cotado em EUR/MWh — é o preço do TTF.
Esse desenho virtual não é exclusivo. O Reino Unido tem a sua própria versão, o National Balancing Point (NBP), e a Alemanha opera o Trading Hub Europe (THE). Mas o TTF tornou-se dominante por causa da posição geográfica dos Países Baixos: no cruzamento de gasodutos que ligam a Escandinávia, o Mar do Norte, a Europa Central e o Mediterrâneo, e sede de dois dos maiores terminais de importação de GNL da Europa. Essa convergência de rotas de abastecimento criou o pool de liquidez mais profundo do continente, e a liquidez atrai mais liquidez. A negociação de gás no atacado no TTF agora supera o consumo doméstico holandês em um fator de catorze, segundo dados da Wikipédia sobre a instalação.
Por que um único hub define os preços para 27 países
A ligação entre o TTF e os preços do gás em toda a Europa opera por dois mecanismos: indexação e arbitragem.
Primeiro, a indexação. Muitos contratos de fornecimento de gás de longo prazo na Europa são indexados ao TTF. Um operador de gasoduto que entrega gás da Noruega à Alemanha, ou um fornecedor de GNL que traz cargas para a França, pode precificar seus contratos como "TTF menos um desconto" ou "TTF mais um prêmio". Isso significa que o preço do TTF determina diretamente o custo do gás para concessionárias, indústrias e, em última instância, famílias — mesmo em países onde muito pouco gás flui fisicamente pela rede holandesa.
Segundo, a arbitragem. Mesmo onde os contratos não são diretamente indexados ao TTF, as forças de mercado empurram os preços para a convergência. Se o gás estiver mais barato na Alemanha (THE) do que nos Países Baixos (TTF), os traders comprarão na Alemanha e venderão nos Países Baixos até que a diferença de preços se feche — menos os custos de transporte. É por isso que o THE (Alemanha), o PEG (França) e o PSV (Itália) tendem a acompanhar de perto o TTF, com apenas pequenos spreads que refletem pedágios de gasodutos e condições locais. A ICE, que opera a bolsa de futuros do TTF, descreve o TTF como o "ponto de referência de precificação para" os hubs de gás "europeus em geral".
A consequência prática é que um único número — o preço futuro do primeiro mês do TTF — se propaga por todo o continente. Quando o TTF sobe, ele eleva o custo do gás para geradores de energia (o que define os preços da eletricidade), para usuários industriais (químicos, aço, vidro) e para as contas de energia das famílias. O regulador de energia do Reino Unido, Ofgem, por exemplo, fixou seu teto de preço em £1.723 por ano a partir de outubro de 2026, com o componente de gás subindo 8% — um reflexo direto dos movimentos do TTF, conforme relatado pelo Global Oil Shock.
A ponte do GNL: por que as notícias do Oriente Médio movem o gás europeu
O mecanismo de transmissão mais poderoso — e mais mal compreendido — é o gás natural liquefeito (GNL). O abastecimento de gás da Europa depende de dois canais físicos: gasodutos (da Noruega, da Argélia, do Azerbaijão e, historicamente, da Rússia) e importações de GNL. Depois que as entregas russas por gasoduto entraram em colapso após a invasão da Ucrânia em 2022, a Europa tornou-se muito mais dependente do GNL, que agora representa cerca de um quarto do abastecimento de gás do continente.
O GNL é uma commodity negociada globalmente. Uma carga de gás liquefeito embarcada no Catar, nos Estados Unidos ou na Austrália pode ser redirecionada em plena viagem para o mercado que oferecer o preço mais alto. Isso cria uma ligação de arbitragem entre o TTF e os preços spot de GNL na Ásia — especificamente o Japan Korea Marker (JKM), que a ICE também negocia. Quando a demanda asiática sobe, ou quando o fornecimento é interrompido no Oriente Médio, o preço do GNL na Ásia aumenta. Nesse momento, as cargas de GNL que normalmente se dirigiriam a terminais europeus são desviadas para compradores asiáticos que pagarão mais. O abastecimento da Europa aperta. O TTF sobe.
Foi exatamente o que aconteceu em 2026. O TTF era negociado acima de 65 EUR/MWh em 20 de agosto — alta de 130% desde o início do ano, segundo a Euronews —, impulsionado por uma combinação de níveis baixos de armazenamento, forte demanda asiática por GNL e preocupações de oferta ligadas às tensões no Oriente Médio. Em 9 de setembro, a Bloomberg relatou que o TTF ultrapassou 80 EUR/MWh pela primeira vez desde 2023. O gatilho não foi um evento europeu; foi o mercado global de GNL redistribuindo cargas.
O armazenamento amplifica essa dinâmica. O armazenamento de gás europeu estava apenas 57,1% cheio em 1 de agosto de 2026, um recorde mínimo para essa data, segundo a Euronews. Em 8 de setembro, havia subido para 67,12% — ainda o nível mais fraco para essa época do ano desde 2009, segundo dados da Wood Mackenzie citados pela Rigzone. Quando o armazenamento está baixo na entrada do inverno, há menos margem para absorver interrupções de fornecimento, e o mercado precifica um prêmio de risco. As previsões dos analistas para o inverno de 2026-27 divergem acentuadamente: a Oxford Economics projeta cerca de 60 EUR/MWh, enquanto a CNBC citou cenários acima de 100 EUR/MWh.
O que isso significa
O TTF é um mecanismo, não um mercado no sentido tradicional. Ele não produz, não armazena nem transporta gás. Ele descobre um preço — e esse preço, por meio da indexação, da arbitragem e do mercado global de GNL, determina os custos de energia em todo um continente. Para quem tenta entender por que o fechamento de um gasoduto na Arábia Saudita, um inverno frio na China ou um déficit de armazenamento na Alemanha acabam todos afetando o mesmo número na mesma tela, a resposta passa por um ponto virtual na rede de gás holandesa.
Fontes
1. Gasunie Transport Services, "TTF" — gasunietransportservices.nl 2. ICE, "Title Transfer Facility (TTF)" — ice.com 3. Global Oil Shock, "TTF Gas Price Explained: Europe's Benchmark 2026" — globaloilshock.com 4. Wikipedia, "Title Transfer Facility" — en.wikipedia.org 5. Trading Economics, TTF quotations — tradingeconomics.com 6. Euronews, "Asia LNG Demand Rebound & European Gas Prices 2026" — discoveryalert.com 7. Rigzone / Wood Mackenzie, EU gas storage data — energyprices.net