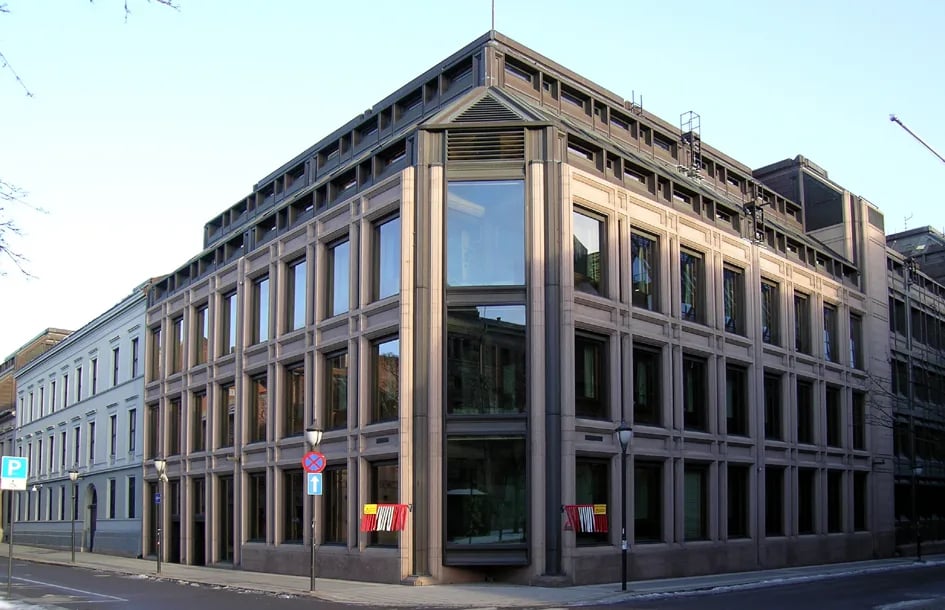
Le 23 septembre 2026, la banque centrale norvégienne a relevé son taux directeur de 25 basis points pour le porter à 4,50 %, dernière d'une série de resserrements monétaires motivés par une inflation persistante bien au-dessus de la cible. Quelques heures plus tard, la Banque nationale suisse a maintenu son taux à 0 %, arguant que des pressions modérées sur les prix et une politique de change favorable suffisaient à contenir l'inflation suisse. Les deux décisions, tombées le même jour, illustrent à quel point les autorités monétaires européennes réagissent différemment au même choc mondial : les coûts énergétiques liés à la guerre.
Norges Bank : plus haut plus longtemps
Le comité de la Norges Bank a jugé qu'« une orientation de politique monétaire un peu plus restrictive est nécessaire pour ramener l'inflation vers la cible dans un horizon raisonnable », selon le communiqué publié le 24 septembre. La décision a été unanime. La gouverneure Ida Wolden Bache a noté que l'inflation dépasse la cible de 2 % de la Norvège depuis plusieurs années et que le comité est « prêt à relever encore le taux directeur si nécessaire ».
L'IPC global a atteint 3,3 % sur un an en août, tiré à la hausse par les prix de l'énergie, tandis que la mesure sous-jacente — l'IPC corrigé des variations fiscales et hors produits énergétiques (IPC-ATE) — s'établissait à 3,0 %. Les deux chiffres sont restés nettement au-dessus de la cible de 2 %. Le comité a averti que la forte hausse des coûts des entreprises ces dernières années pourrait maintenir l'inflation élevée et risquer d'ancrer les anticipations d'inflation, rendant la désinflation future plus difficile.
La nouvelle trajectoire du taux directeur publiée avec la décision montre des taux qui resteront proches de 4,50 % plus longtemps que prévu auparavant. L'inflation devrait diminuer progressivement à partir de 2027 et n'atteindre 2 % qu'en 2029. Le comité a reconnu qu'une couronne norvégienne plus forte — en hausse depuis juin — atténuerait l'inflation des biens importés, mais a indiqué que cela serait en partie compensé par la hausse des prix mondiaux des matières premières liée au conflit au Moyen-Orient. Le taux d'utilisation des capacités est passé sous les niveaux normaux et le chômage devrait légèrement augmenter, mais le comité a jugé que le risque d'une inflation persistante l'emportait sur le coût d'une restriction monétaire supplémentaire.
Banque nationale suisse : statu quo à zéro
La BNS, dans son évaluation publiée le même jour, a laissé son taux directeur à 0 % et a réitéré sa volonté d'intervenir sur les marchés des changes si nécessaire. L'inflation des prix à la consommation en Suisse est passée à 0,8 % en août, contre 0,6 % en mai, une hausse modeste portée presque entièrement par le renchérissement des produits pétroliers. La prévision conditionnelle d'inflation de la BNS projette une inflation annuelle moyenne de 0,7 % pour 2026, de 0,8 % pour 2027 et de 0,8 % pour 2028 — bien dans la fourchette de stabilité des prix.
Le contraste avec la Norvège est frappant. Là où l'inflation norvégienne se situe 1.3 percent au-dessus de la cible, l'inflation suisse dépasse à peine zéro. La BNS a noté que l'inflation des biens est redevenue positive en août pour la première fois depuis mai 2024, mais a indiqué que les pressions inflationnistes à moyen terme n'avaient que légèrement augmenté. La croissance mondiale a surpris à la hausse au deuxième trimestre, et la BNS projette une croissance du PIB suisse de 1,5 % à 2,0 % pour 2026, avec une demande intérieure solide mais généralisée.
L'évaluation de la BNS a identifié les mêmes risques géopolitiques que son homologue norvégienne — le conflit au Moyen-Orient, l'incertitude de la politique commerciale et la volatilité des prix de l'énergie — mais a conclu qu'ils ne justifiaient pas encore de changement de taux. Un franc suisse plus faible avait alimenté l'inflation importée, mais la BNS l'a jugée gérable avec ses instruments existants.
Pourquoi c'est important
Les deux décisions jumelles révèlent une fracture structurelle de la politique monétaire européenne. La Norvège, grand exportateur de pétrole et de gaz, fait face à un tableau inflationniste plus complexe : de solides recettes d'exportation et un marché du travail tendu poussent les coûts intérieurs à la hausse, même si l'appréciation de la couronne apporte un peu de répit. La BNS, à l'inverse, évolue dans une économie où les pressions déflationnistes n'ont cédé que récemment la place à une inflation proche de zéro, et où le principal levier politique reste la gestion du taux de change plutôt que les taux d'intérêt.
Pour les marchés, cette divergence signale qu'il n'existe pas de réponse européenne unique au choc inflationniste actuel. Les taux norvégiens figurent désormais parmi les plus élevés de la région, tandis que les taux suisses restent au plancher. L'écart — 450 basis points — est inhabituellement large pour deux économies voisines et reflète des conditions structurelles fondamentalement différentes plutôt qu'un simple clivage entre faucons et colombes.
La prochaine décision de la Norges Bank est prévue le 5 novembre 2026. La prochaine évaluation de politique monétaire de la BNS est attendue en décembre.
Sources
- Norges Bank, "Policy rate raised to 4.50%", 24 September 2026. norges-bank.no
- Swiss National Bank, "Monetary policy assessment of 24 September 2026", 24 September 2026. snb.ch
- Reuters, "Norway central bank raises interest rate, may hike again", 24 September 2026. reuters.com